Agenda:
Das bringt der Donnerstag
In Stuttgart klagt der Autozulieferer Prevent gegen Daimler wegen eines angeblich nicht ordnungsgemäß beendeten Liefervertrags. Henkel und Thyssen-Krupp veröffentlichen Quartalszahlen.
In Stuttgart klagt der Autozulieferer Prevent gegen Daimler wegen eines angeblich nicht ordnungsgemäß beendeten Liefervertrags. Henkel und Thyssen-Krupp veröffentlichen Quartalszahlen.
In Paris findet die 19. gemeinsame Sitzung des Bundeskabinetts und des französischen Ministerrates statt. Das Landgericht Düsseldorf urteilt zur Herausgabe von Bewertungsreserven in der Lebensversicherung.
Der BGH verhandelt einen sehr speziellen Fall einer Wohnungskündigung sowie über einen Freispruch wegen Abrechnungsbetruges. Fed-Präsidentin Yellen spricht vor dem Ausschuss des Repräsentantenhauses.
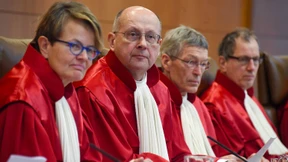
Das Bundesverfassungsgericht verkündet sein Urteil zum Tarifeinheitsgesetz. Der BGH befasst sich im Eilverfahren mit einem Patentstreit um den Vertrieb eines wichtigen HIV-Medikaments.
Das Bundesarbeitsgericht entscheidet über die Schadensersatzpflicht eines früheren Thyssen-Managers wegen des Schienenkartells, der BGH in einer Plagiatsklage gegen Ikea und zum Tabakwerbeverbot.
Amerikas Handelsminister Ross kommt nicht wie geplant nach Berlin. Vapiano-Aktien werden erstmals an der Börse notiert. Die erste Satelliten-Produktionslinie für Internet aus dem All wird eingeweiht.
Vor dem Landgericht Karlsruhe geht es wieder um Kündigungsklauseln von Bausparverträgen. Die Grünen stellen ihren Plan zum Ausstieg aus der industriellen Massentierhaltung vor.
Mehr als eine Viertelmillion Bausparverträge sind seit 2015 gekündigt worden, weil die Sparer lieber Guthabenzinsen haben wollen, anstatt ein Darlehen abzurufen. Das ist rechtmäßig, urteilte der BGH. Aber nicht in allen Fällen, sagen nun Verbraucherschützer.
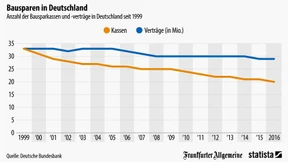
Dürfen Bausparkassen gut verzinste alte Bausparverträge kündigen? Darüber entscheidet heute der Bundesgerichtshof. Die Verträge sind weiterhin beliebt, wie unsere Grafik zeigt.
Erfolg für Bausparkassenkunden: Mit dem Oberlandesgericht Karlsruhe befindet ein weiteres Gericht die Kündigung von Bausparverträgen aufgrund der hohen Zinsen für nicht rechtens.
Verträge kündigen, und stattdessen neue Produkte verkaufen. Auf mitunter skurril anmutende Weise versuchen Banken, Bausparkassen und Versicherer ihre Renditerisiken auf ihre Kunden abzuwälzen.
Erst sparen, dann einen Kredit bekommen? Das ist nicht mehr immer so. Für Bausparkassen dreht sich das Geschäftsmodell teilweise um.
Erstmals hat ein Oberlandesgericht Kunden recht gegeben, die Bausparverträge mit hohen Zinsen fortführen wollen. Wüstenrot gibt sich aber nicht geschlagen.
Auch das Oberlandesgericht Stuttgart verhandelt nun über die Kündigung von hoch verzinsten Bausparverträgen.
Den alten Bausparvertrag jahrelang weiter besparen, um hohe Zinsen zu bekommen? Das ist nicht so leicht. Die Bausparkasse darf kündigen – unter Umständen.
Die Idee des Bausparens war vernünftig . Doch wo hat sie ihren Platz in der Niedrigzinsphase und den Streitigkeiten der Bausparkassen mit den Kunden um alte Verträge?
Viele Bausparkassen kündigen derzeit alte Bausparverträge, bei denen sie noch hohe Zinsen zahlen müssen. Kunden klagen dagegen. In Stuttgart hatte eine Frau jetzt damit Erfolg.
Und sie bleibt weiter: Egal, wie Verbraucherschützer meckern - die pauschale Kontogebühr für den Bausparvertrag wird es auch weiter geben.
Bausparverträge sind richtig gut, wenn man heute für ein Vierteljahrhundert niedrige Bauzinsen für spätere Immobilienprojekte festzuzurren will. Bei aktuellen Bauvorhaben sind sie aber meist zu teuer.
Wegen schlechter Beratung kommen viele Angebote der Bausparkassen ihren Kunden oft zu teuer. Im Praxistest von Stiftung Warentest fallen vier Anbieter durch.
Die Kündigungswelle nimmt Fahrt auf. Alte Verträge mit hohen Zinsen zehren die Erträge auf. Die Branche mistet nun aus. Doch Verbraucherschützer raten Kunden, sich zu wehren.
Alte Bausparverträge sind für die Banken teuer. Nun will die LBS Nord rund 12.000 Altverträge kündigen und die Kunden in neue Verträge locken.
Die Vorteile der Verträge hängen in erster Linie von den Sollzinsen zum Zeitpunkt der Geldaufnahme ab.
Die FMH-Finanzberatung vermittelt künftig Bausparverträge und gibt die Hälfte der Provisionen weiter – schließlich berät sich der Kunde quasi selbst. Die Teilerstattung der Abschlussgebühren ist jedoch umstritten.
Die LBS Nord will Kunden dazu bewegen, ihre Bausparverträge zu kündigen. Für die Kunden ist das keine gute Idee.
Bei den Verbraucherschützern waren sie noch nie beliebt, jetzt versuchen Bausparkassen auch noch, möglichst viele alte Bausparverträge zu kündigen. Anleger sollten sie trotzdem in Erwägung ziehen.
Bausparverträge gelten nicht als sexy. Das kann man ändern.
Anleger sind ratlos, wie sie Rückzahlungen wieder anlegen sollen, doch es gibt Lösungen. Vom Konsum bis hin zu Aktien reichen die attraktivsten Varianten.
Viele Kunden ärgern sich, dass Wüstenrot ihre Bausparverträge gekündigt hat. Doch das Verhalten der Bausparkasse ist verständlich. Zweck eines Bausparvertrages ist es, günstig eine Immobilie zu finanzieren, nicht möglichst hohe Rendite zu generieren.
Weil ihre Zinsen auf die Guthaben zu hoch waren, hat die Bausparkasse Wüstenrot die Verträge von 15.000 Kunden gekündigt. Sobald Guthaben und Bonuszinsen die Bausparsumme übersteigen, sei dies legitim, argumentiert Wüstenrot.
Die festen Spar- und Kreditzinsen der privaten Bausparkassen sind für viele Anleger überzeugende Argumente. Die Sparpläne und Hypotheken der Banken bieten hingegen wenig Zusatznutzen.
Viele Bankkunden schließen gerade einen Bausparvertrag ab, dabei locken sie vor allem die niedrigen Zinsen. Doch das ist laut Verbraucherschützern nicht unbedingt ratsam.
Gebühren und Provisionen schmälern die Rendite. Versicherungen ohne Garantieverzinsung sind Blendwerk. Mit Indexfonds lässt sich oft besser vorsorgen.
kann. Frankfurt. Der Trend zum Betongold beschert der Landesbausparkasse (LBS) Hessen-Thüringen glänzende Geschäfte. Die Bausparsumme stieg 2012 um 11,5 ...
Die klassische Kombination von Baukredit und neuem Bausparvertrag kann sich lohnen. Sie ist derzeit zumindest nicht teurer als die Rückführung klassischer Hypotheken.
Der Verkauf von Geldanlagen und die Kündigung von Sparverträgen sind für viele Privatleute große Herausforderungen. Doch dies ist das sicherste Fundament für ein Eigenheim.