Viele Menschen hegen den Traum von der eigenen Immobilie, doch wie finanziert man sie am Ende noch gewinnbringend? Mit diesen Tipps kann es funktionieren.
Lebensversicherungen zehren in der Niedrigzinsphase von alten Wertpapieren. Dadurch kommen sie noch auf hochgerechnete Beitragrenditen nahe 2 Prozent im Jahr. Für Verbraucher lohnen sich neuartige Policen, die deutlich mehr abwerfen.
Der genossenschaftliche Versicherer bildete sich lange Zeit etwas darauf ein, das Geschäft noch mit klassischen Policen zu betreiben. Doch der Markt verändert sich. Für neue Verträge gibt es nur noch reduzierte Garantien.
Was sind die Folgen der Pandemie für künftige Rentner? Dazu hat die F.A.Z. Fachleute befragt. Die warnen: Die Finanzierungslücke ist zu groß. Ihre Forderung: „In die Rentenpolitik muss Realismus einziehen – besser vor der Bundestagswahl.“
Das Interesse an Immobilien ist groß. Doch auch finanziell hinterlässt Corona Spuren – aus Sicht der Banken bei so manchem Kreditnehmer zu tiefe. Die Finanzierung scheitert.
Die Riester-Rente ist unzulänglich. Darin sind sich alle Parteien einig. Trotzdem macht es die Koalition spannend, ob sie bis 2021 noch eine Reform hinbekommt. Eine chancenreichere und weniger starre Altersvorsorge ist möglich.
Wer in den Ruhestand geht, will die Finanzplanung abgeschlossen haben. Die Praxis sieht anders aus. Ruhe in der Rente erfordert die Auseinandersetzung mit der Anlagestrategie.
Sie sind 65 Jahre alt, haben keine Kinder, leben schuldenfrei in einer Eigentumswohnung und auf dem Konto befindet sich ein größerer sechsstelliger Betrag? Nicht jeder kann das von sich behaupten – aber es gibt immer etwas zu optimieren.
Erziehungszeiten, schlechtere Bezahlung, ein Expartner, der keinen Unterhalt zahlt: Es gibt viele Gründe, warum Frauen schwerer eine Vorsorge fürs Alter aufbauen können als Männer. Entsprechend haben auch mehr Frauen Angst davor, später nicht selbst für sich sorgen zu können.
Die EU will ein „europaweites privates Altersvorsorgeprodukt“ auf den Markt bringen. Was erwartet die Verbraucher? Und was sagen Befürworter und Skeptiker über das Projekt?
Was bedeutet es, einen kranken Angehörigen zu pflegen oder für seine Plege zu sorgen? Viele Deutsche können das nicht einschätzen. Vor allem vom Anteil, den Kinder für ihre Eltern zahlen müssen, sind viele überrascht.
Keine Generation misstraut den Anlagen am Kapitalmarkt so stark, wie die angehende Rentnergeneration. Für viele deutsche Babyboomer sind Aktien „unkontrollierbare Risiken“. Doch auch bei ihnen gibt es Unterschiede.
Die kirchliche Altersvorsorge kämpft mit denselben schwierigen Bedingungen wie andere Formen des Sparens. Caritas-Mitarbeiter merken das besonders. Doch es gibt auch große Vorteile.
Ein Jahr neue Betriebsrente und keiner will sie bislang. Vor allem Geringverdiener und Beschäftigte kleiner Firmen sollen von dem Modell profitieren. Doch bislang hakt es.
Laut einer Studie stellt sich die aktuelle finanzielle Situation für fast die Hälfte der 50 bis 65 Jahren schlechter dar als gedacht. Nicht nur die Kosten einer möglichen Pflege ängstigen sie.
Viele Menschen wollen sich nicht mit ihrem Letzten Willen befassen, weil sie sich dann auch mit ihrer Sterblichkeit auseinandersetzen müssten. Aber: Verdrängen hilft niemandem.
Die staatliche Pflege ist bald nicht mehr ausreichend finanziert. Die Kapitaldeckung leidet unter dem Zins. Können Privatversicherungen helfen, die Lücke zu schließen?
Auch wenn keiner gerne darüber nachdenkt: Wir müssen zu Lebzeiten dafür sorgen, dass nach einem Unfall der Wille des Patienten geschieht und die Nachkommen das Vermögen sichern können.
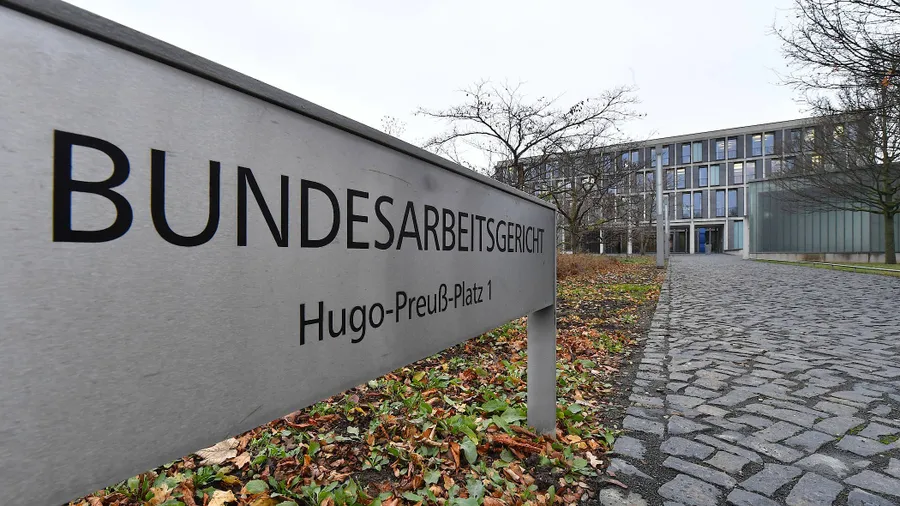
Hinterbliebenenrenten können Arbeitgeber viel Geld kosten - vor allem, wenn der Altersunterschied von Ehepaaren sehr groß ist. Nun hat das Bundesarbeitsgericht definiert, wann Abschläge möglich sind.
Viele Deutsche sorgen sich, dass sie kein Erbe bekommen. Dabei fällt es Familien scheinbar immer schwerer, offen über dieses Thema zu sprechen. Der Streit ums Erbe nimmt zu.
Mit einem einheitlichen Standardprodukt für Altersvorsorge will die EU den Durchbruch erreichen. Die Crux: die Gesetze der Mitgliedstaaten unter einen Hut zu bekommen – Experten zweifeln an der Umsetzbarkeit.
Geht es nach den deutschen Verbrauchern, sollten Finanzdienstleister ihren Kunden den Ausstieg aus ihrem Produkt so einfach wie möglich machen. Die Realität ist eine andere.
Dem Arbeitsleben früher den Rücken zu kehren, als der Gesetzgeber es vorsieht, geht ins Geld. Doch es gibt Möglichkeiten, sich einen früheren Ausstieg aus dem Berufsleben zu ermöglichen.
In Deutschkand kommt Bewegung in die betriebliche Altersversorgung. Unterstützungskassen erfreuen sich wieder einer wachsenden Beliebtheit. Die Gründe hierfür sind unterschiedlich.
Die Gerichtsverfahren um Negativzinsen für Tagesgeld- und Girokonten sind beendet. Doch um negative Zinsen in Riester-Verträgen wird weiter gerungen. Verbraucherschützer sprechen von einem „bundesweiten Problem“.
Seit 1. Januar 2018 sollen Basisinformationsblätter Verbrauchern bei Altersvorsorgeprodukten einen echten Überblick über Kosten und Risiken geben. Eine Untersuchung zeigt nun auf, wie es um die erwünschte Transparenz steht.
Die Debatte über ein Standardprodukt für die Altersvorsorge wird immer intensiver geführt. Fondsanbieter wollen einen Nachteil im Wettbewerb mit Versicherern beheben.
Versicherungsmathematiker haben eine Studie zu den demographischen Auswirkungen herausgebracht. Es zeigt sich: Die Private Krankenversicherung ist besser vorbereitet.
Was macht man nur als junger Mensch mit einer Viertelmillion, die man sich vom Munde abgespart hat? Unser Finanzexperte hat nicht nur zu dieser Summe eine Lösung parat.