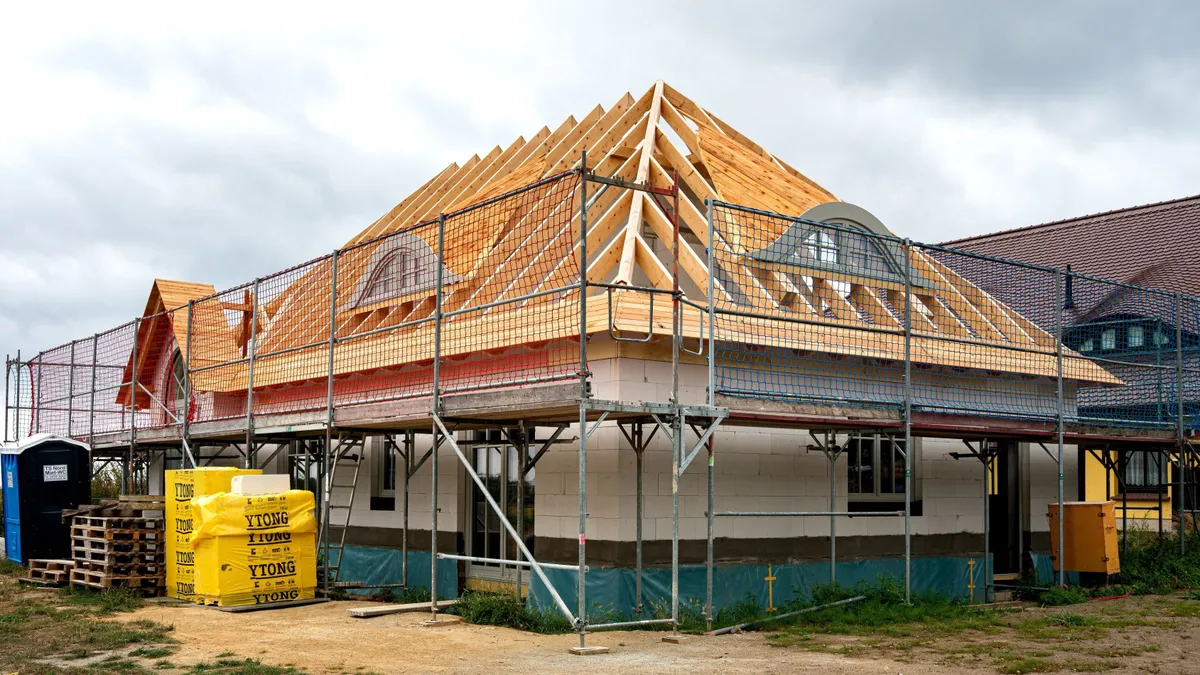
Viele Menschen hegen den Traum von der eigenen Immobilie, doch wie finanziert man sie am Ende noch gewinnbringend? Mit diesen Tipps kann es funktionieren.
Lebensversicherungen zehren in der Niedrigzinsphase von alten Wertpapieren. Dadurch kommen sie noch auf hochgerechnete Beitragrenditen nahe 2 Prozent im Jahr. Für Verbraucher lohnen sich neuartige Policen, die deutlich mehr abwerfen.
Der genossenschaftliche Versicherer bildete sich lange Zeit etwas darauf ein, das Geschäft noch mit klassischen Policen zu betreiben. Doch der Markt verändert sich. Für neue Verträge gibt es nur noch reduzierte Garantien.
Was sind die Folgen der Pandemie für künftige Rentner? Dazu hat die F.A.Z. Fachleute befragt. Die warnen: Die Finanzierungslücke ist zu groß. Ihre Forderung: „In die Rentenpolitik muss Realismus einziehen – besser vor der Bundestagswahl.“
Das Interesse an Immobilien ist groß. Doch auch finanziell hinterlässt Corona Spuren – aus Sicht der Banken bei so manchem Kreditnehmer zu tiefe. Die Finanzierung scheitert.
Die Riester-Rente ist unzulänglich. Darin sind sich alle Parteien einig. Trotzdem macht es die Koalition spannend, ob sie bis 2021 noch eine Reform hinbekommt. Eine chancenreichere und weniger starre Altersvorsorge ist möglich.
Wer in den Ruhestand geht, will die Finanzplanung abgeschlossen haben. Die Praxis sieht anders aus. Ruhe in der Rente erfordert die Auseinandersetzung mit der Anlagestrategie.
Der Garantiezins soll von 1,75 Prozent auf 1,25 Prozent sinken, und das schon von Beginn 2014 an, wenn es nach dem Bundesfinanzministerium geht. Das ist zu früh, warnen jetzt die Versicherer.
Die Bundesregierung will Lebensversicherer mit einem neuen Gesetzespaket entlasten. Für die Versicherten hat das nicht nur Vorteile. Die wichtigsten Fragen und Antworten zu den geplanten Regeln.
Was ein Beamter verdient, weiß die Deutsche Rentenversicherung nicht. Aber wenn ein Beamter Zuschüsse zur Riester-Rente will, muss er seine Besoldung verraten.
Wenn die eigenen Eltern alt werden, dann sind deren erwachsene Kinder im Grundsatz für sie unterhaltspflichtig. Aber das gilt nicht immer. Die eigenen Kinder gehen vor.
Kinderreiche Familien und Einkommensschwache werden in der Altersvorsorge besonders gefördert. Erstere nutzen es, aber nur wenig Arme haben eine Riester-Rente. Warum nur?
Über Jahrzehnte keinen Kontakt mehr zum Vater, fast enterbt und dann für dessen Heimkosten aufkommen - ein Beamter wollte dies nicht. Der BGH hat nun entschieden: Er muss trotzdem für den Vater zahlen.
Kleinsparer werden in Riesterverträgen der Allianz nicht an den Kostenüberschüssen beteiligt. Die Versicherung hat das mit versteckten Klauseln verschleiert. Das Oberlandesgericht Stuttgart verbietet nun diese Praxis.
Über Jahrzehnte keinen Kontakt mehr zum Vater, fast enterbt und dann dessen Heimkosten zahlen - ein Beamter wollte dies nicht. Jetzt muss der BGH über den Fall entscheiden.
Wer fürs Alter vorsorgen will, hat es nicht leicht. Die Lebensversicherung bringt den Kunden immer weniger und wird für die Anbieter immer mehr zum Problem.
Wer seine Lebensversicherung nicht mag, kann vielleicht bald kündigen und bekommt sein Geld zurück. Ein Urteil des Europäischen Gerichtshof weckt Hoffnung.
Die finanzielle Vorsorge für das Alter sollte sich nicht allein auf die gesetzliche Rente stützen. Angesichts niedriger Zinsen sollten Sparer ihr Vermögen nicht auf unattraktiven Bankkonten liegen lassen.
Rente mit 63, Mütterrente, Rente für Geringverdiener: Die große Koalition will vielen Alten mehr Geld zahlen. Wie viel bringt das? Wir haben es durchgerechnet.
Der Verband der Versicherer GDV fordert eine Belebung der betrieblichen Altersvorsorge. Arbeitgeber sollen das Recht bekommen, Gehaltsbestandteile in Pensionsbeiträge umzuwandeln.
Die Pensionskassen befinden sich im Anlagenotstand. Auch für Unternehmen steigen die Verpflichtungen, die auf sehr unterschiedliche Weise gedeckt werden. Pensionäre sind aber durch ein Sicherungsnetz geschützt.
Nach der Zinssenkung der Europäischen Zentralbank lohnt sich Sparen aus der Sicht der Verbraucher immer weniger. Der Bund der Versicherten kritisiert: Wer fürs Alter Geld zurücklegen will, werde bestraft.
Es setzt sich zusehends die Einschätzung durch, dass das kaum verzinste Sparbuch als einzige Anlageform für den Vermögensaufbau nicht taugt. Aktien erfreuen sich steigender Beliebtheit.
Die Zinsen im Euro-Raum sind so niedrig wie nie. Das hat nicht nur Vorteile für die Unternehmen. Für viele wird es schwieriger, die Pensionslasten zu finanzieren - mit Folgen für die Mitarbeiter.
Ärzten, Anwälten und Apothekern wird der Wechsel von der gesetzlichen Rentenversicherung in die berufsständische Versorgung erschwert. Zusätzlich drohen Arbeitgebern hohe Nachzahlungen.
102 Euro müsste ein Deutscher im Monat mehr sparen, um seine Ziele zu erreichen. Dass er es nicht tut, liegt laut Volks- und Raiffeisenverband an den niedrigen Zinsen.
Das Storno-Volumen deutscher Lebensversicherer erreicht ein Rekordniveau. Vorsicht: Kündigen hat für Kunden Nachteile, Rendite gibt es erst zum Schluss.
Der Bundesgerichtshof hat sich hinter erwachsene Kinder gestellt, deren Eltern die Kosten für ihren Heimaufenthalt nicht zahlen können. Das Eigenheim dürfe nicht auf das Vermögen der Kinder angerechnet werden.
Gut oder sogar besser als jetzt, so wollen die deutschen Frauen im Alter leben. Doch die Realität wird für viele wohl anders aussehen. Jede dritte Frau zahlt nicht in die private Rentenversicherung ein.
Überall schrumpfen die Lebensversicherungen. F.A.S.-Redakteur Dennis Kremer hat sich die Misere am eigenen Beispiel vorrechnen lassen und sich mit dem Geschäftsführer des Presseversorgungswerkes unterhalten.