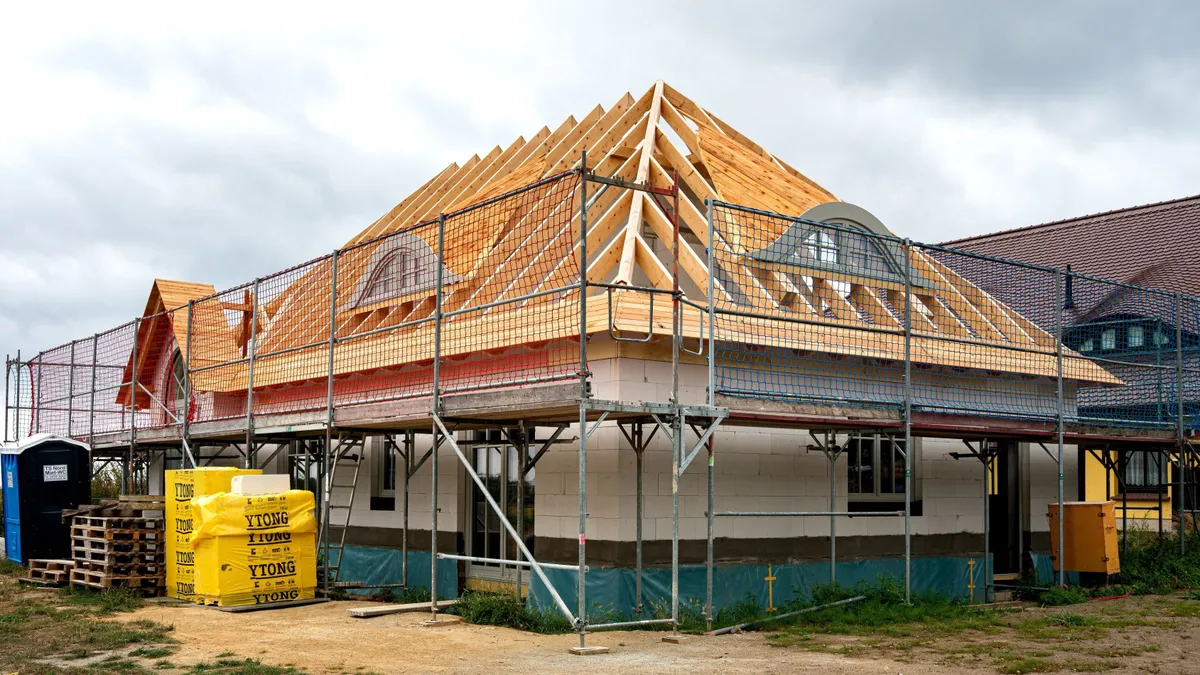
Viele Menschen hegen den Traum von der eigenen Immobilie, doch wie finanziert man sie am Ende noch gewinnbringend? Mit diesen Tipps kann es funktionieren.
Lebensversicherungen zehren in der Niedrigzinsphase von alten Wertpapieren. Dadurch kommen sie noch auf hochgerechnete Beitragrenditen nahe 2 Prozent im Jahr. Für Verbraucher lohnen sich neuartige Policen, die deutlich mehr abwerfen.
Der genossenschaftliche Versicherer bildete sich lange Zeit etwas darauf ein, das Geschäft noch mit klassischen Policen zu betreiben. Doch der Markt verändert sich. Für neue Verträge gibt es nur noch reduzierte Garantien.
Was sind die Folgen der Pandemie für künftige Rentner? Dazu hat die F.A.Z. Fachleute befragt. Die warnen: Die Finanzierungslücke ist zu groß. Ihre Forderung: „In die Rentenpolitik muss Realismus einziehen – besser vor der Bundestagswahl.“
Das Interesse an Immobilien ist groß. Doch auch finanziell hinterlässt Corona Spuren – aus Sicht der Banken bei so manchem Kreditnehmer zu tiefe. Die Finanzierung scheitert.
Die Riester-Rente ist unzulänglich. Darin sind sich alle Parteien einig. Trotzdem macht es die Koalition spannend, ob sie bis 2021 noch eine Reform hinbekommt. Eine chancenreichere und weniger starre Altersvorsorge ist möglich.
Wer in den Ruhestand geht, will die Finanzplanung abgeschlossen haben. Die Praxis sieht anders aus. Ruhe in der Rente erfordert die Auseinandersetzung mit der Anlagestrategie.
Die Hälfte der deutschen Berufstätigen setzt zur Vorsorge für das Alter vor allem auf die eigene Immobilie. Jüngere, aber auch Ältere interessieren sich nun zudem mehr für Aktien.
Die Kapital-Lebensversicherung war immer eines: sicher. Doch je weniger Ertrag sie brachte, desto mehr erwies sich das als Nachteil. Nun soll sie beim Marktführer mit weniger Sicherheit interessanter werden.
Die deutschen Versicherer und ihre Kunden würden gerne mehr in nachhaltige Kapitalanlagen investieren. Doch dafür gibt es nicht genügend Anlagemöglichkeiten.
Die hohen Kosten für die Lebenshaltung in den Metropolen treiben die Kosten für die Altersvorsorge. Die Lücken sind spürbar – und weichen regional stark voneinander ab. Was kann man dagegen tun?
Wer in Sachen Altersvorsorge den Kopf in den Sand steckt, macht den schlimmsten Fehler: Nichtstun. Doch wer seine Ziele realistisch steckt, kann mit Beharrlichkeit und Entscheidungsfreude weit kommen.
Im Alter vom Ersparten zu leben ist nicht einfach. Für den Anleger stellt sich die Frage: hohe Rente oder hohe Rendite? Unser Finanzexperte weiß, worauf es bei dieser Überlegung ankommt.
Für Familien ohne Kapital ist es schwierig, ein stadtnahes Eigenheim zu finanzieren. Jedoch kann man den Vermieter gegen eine Bank tauschen – und das Haus im Alter wieder verkaufen.
Ein Ehepaar ist zu alt für die Villa und zu jung für das Altersheim. Die einfachste Lösung ist der Verkauf des Hauses und die Anmietung einer Wohnung. Unser Autor erklärt, warum das von Vorteil sein kann.
Ein großer Anteil der jüngeren Generation verlässt sich darauf, im Alter ein Erbe oder eine Schenkung zu erhalten. Ansonsten wären sie finanziell schwer getroffen.
Ein Viertel der Pensionskassen steht unter intensiver Aufsicht. Einige Arbeitgeber haben Zuschüsse zugesagt. Doch nicht bei allen gelingt das, sagt Bafin-Direktor Frank Grund. Die Zinslandschaft macht allen zu schaffen.
Für Bankmitarbeiter ist der Umgang mit älteren Menschen oder Erkrankten häufig ein Balanceakt. Eine Vollmacht könnte helfen – aber auch das genaue Gegenteil bewirken. Richtige und frühzeitige Vorsorge helfen.
Eine große Krise und der Wert Ihrer Aktien verflüchtigt sich. Wenn Sie dann auch noch kurz vorher sterben, leiden die Erben – denn das Finanzamt kennt keine Gnade.
Die Stürme auf den Finanzmärkten bringen selbst kleine Sparer um den Schlaf. Wie lässt sich in Krisenzeiten sicher und rentabel anlegen? Es lockt eine alte Bekannte.
Die Betriebsrente ist in Gefahr: Drei Dutzend Pensionskassen stehen unter Beobachtung der Finanzaufsicht, drei sind schon gekippt, welche womöglich als Nächstes existenzbedrohende Probleme bekommt, bleibt reine Spekulation. Die Lage ist ernst.
Die Verunsicherung in der Altersvorsorge ist sprunghaft gestiegen. Hektisch werden Fonds verkauft, die Nachfrage nach Bargeld wächst. Umgekehrt wäre es besser.
Der Gedanke früher in Rente zu gehen, erscheint verlockend. Doch wie so oft im Leben stellt sich die Frage: Geld oder Freizeit? Unser Finanzexperte hat das für Sie durchgerechnet.
Durch die Corona-Krise werden die Karten in der Debatte über eine Reform der staatlichen Förderung neu gemischt. Nach den Kursverlusten haben Gegner der Aktie nun wieder Rückenwind.
Wegen des Kurseinbruchs an der Börse sorgen sich viele Menschen um ihre Altersvorsorge. Heinke Conrads, Spezialistin von Willis Tower Watson, erklärt wieso Betriebsrenten trotz Krise stabil und Aktien für Pensionsanleger unerlässlich sind.
Ist die Riester-Rente noch eine sinnvolle Strategie, um für das Alter vorzusorgen? Die Politik zögert mit einer Reform. Verbraucherschützer setzen sich für einen radikalen Neustart ein.
Für viele ist die Altersvorsorge ein leidiges Thema. Dabei muss es zunächst nicht nur um Bares gehen: Investitionen in die eigenen Fertigkeiten können hohe Renditen bringen.
Wer seinen Nachlass ordnet, sollte auch an Verträge mit Internetdiensten, Fotos auf Facebook und seinen E-Mail-Verkehr denken. Auch für Besitzer von Kryptoanlagen wie Bitcoin gibt es wichtige Ratschläge.