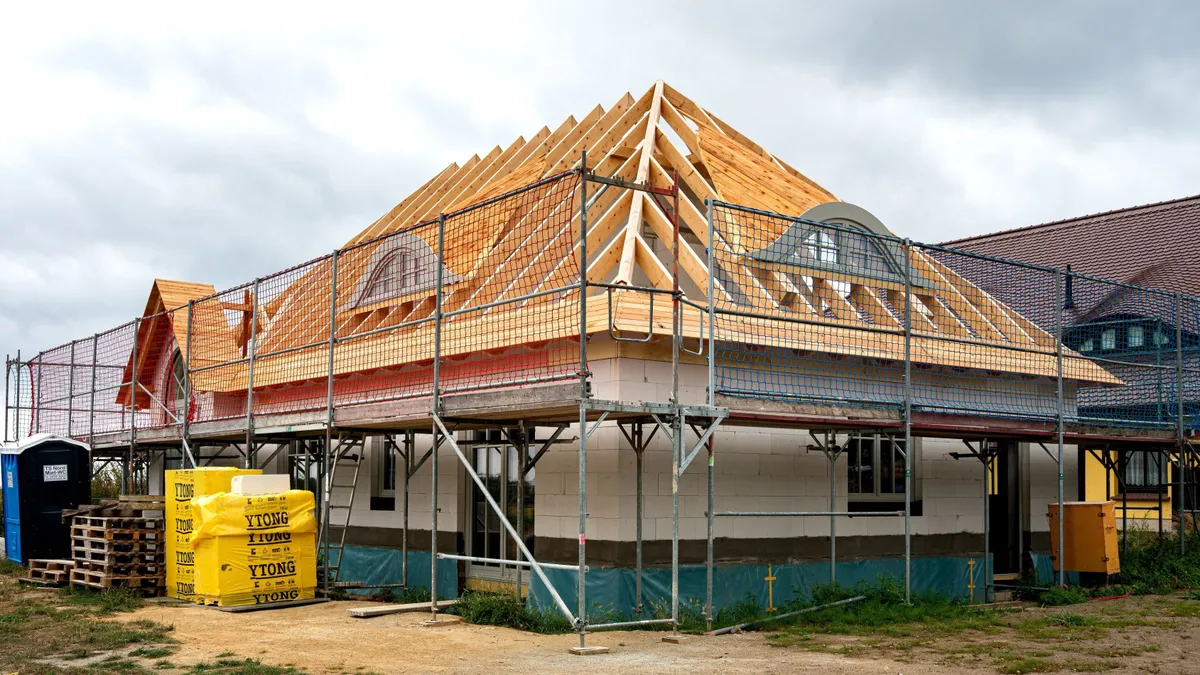
Viele Menschen hegen den Traum von der eigenen Immobilie, doch wie finanziert man sie am Ende noch gewinnbringend? Mit diesen Tipps kann es funktionieren.
Lebensversicherungen zehren in der Niedrigzinsphase von alten Wertpapieren. Dadurch kommen sie noch auf hochgerechnete Beitragrenditen nahe 2 Prozent im Jahr. Für Verbraucher lohnen sich neuartige Policen, die deutlich mehr abwerfen.
Der genossenschaftliche Versicherer bildete sich lange Zeit etwas darauf ein, das Geschäft noch mit klassischen Policen zu betreiben. Doch der Markt verändert sich. Für neue Verträge gibt es nur noch reduzierte Garantien.
Was sind die Folgen der Pandemie für künftige Rentner? Dazu hat die F.A.Z. Fachleute befragt. Die warnen: Die Finanzierungslücke ist zu groß. Ihre Forderung: „In die Rentenpolitik muss Realismus einziehen – besser vor der Bundestagswahl.“
Das Interesse an Immobilien ist groß. Doch auch finanziell hinterlässt Corona Spuren – aus Sicht der Banken bei so manchem Kreditnehmer zu tiefe. Die Finanzierung scheitert.
Die Riester-Rente ist unzulänglich. Darin sind sich alle Parteien einig. Trotzdem macht es die Koalition spannend, ob sie bis 2021 noch eine Reform hinbekommt. Eine chancenreichere und weniger starre Altersvorsorge ist möglich.
Wer in den Ruhestand geht, will die Finanzplanung abgeschlossen haben. Die Praxis sieht anders aus. Ruhe in der Rente erfordert die Auseinandersetzung mit der Anlagestrategie.
Manche Berufsgruppen gelten als Besserverdienende. Das heißt aber nicht, dass sie sich keine Gedanken um ihre Renten machen müssen. Auch die Versorgungswerke für Freiberufler kämpfen mit niedrigen Zinsen.
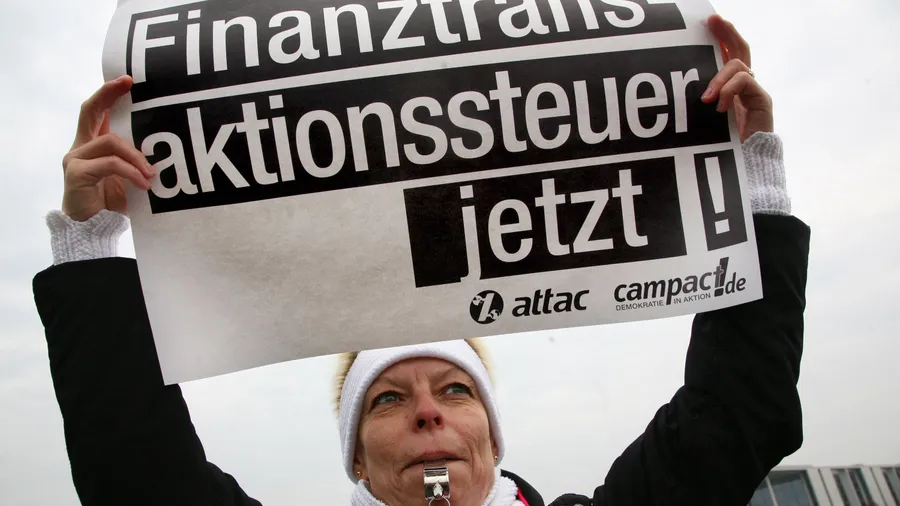
In Deutschland drohen einer Studie zufolge Milliardenkosten durch die geplante Finanztransaktionssteuer. Fast alle Altersvorsorge-Produkte sind betroffen.
Wer in Wertpapiere investieren möchte, kann zwischen einer Einmalanlage und einem Sparplan wählen. Für letzteren spricht vor allem die Schonung der Liquidität.
Zum ersten Mal seitdem es die staatlich geförderte private Altersvorsorge gibt, sinkt die Zahl der Riester-Rentenverträge. Das Arbeitsministerium spricht von einer „gewissen Marktsättigung“.
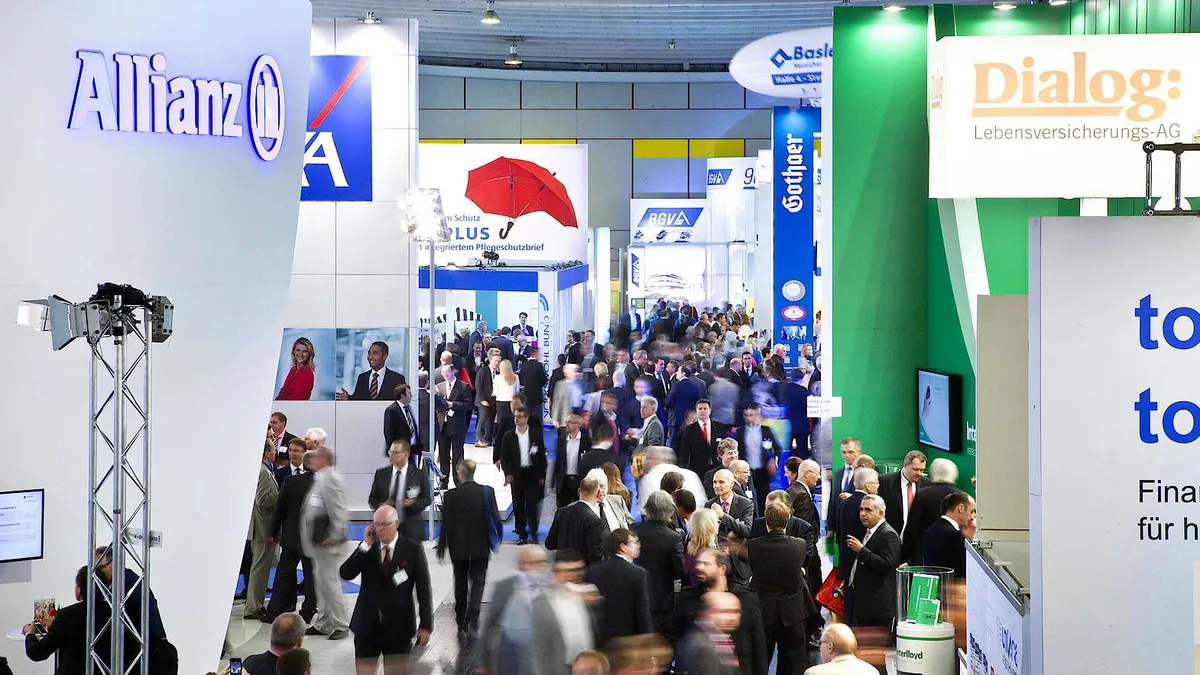
Auf die Lebensversicherung gibt’s garantierte Zinsen - so waren das die Deutschen gewöhnt. Doch das ändert sich jetzt. Heute hat die Allianz eine Versicherung ohne Garantiezins vorgestellt.
Die Niedrigzinsen schmelzen die Sparvermögen für die Altersvorsorge. Allerdings verhindert die Volatilität der Märkte eine planbare Vorsorge. Zu groß ist der Einfluss des Zufalls.
Früher versprachen die Versicherungen den Sparern für ihre Lebensversicherung mindestens 4 Prozent Zinsen, heute sind es nur noch 1,75 Prozent. Es könnte noch weiter abwärts gehen.
Die Altersvorsorge der Deutschen ist in Gefahr: Niedrige Zinsen und die Inflation lassen die Rente schrumpfen. Wer seinen Lebensstandard halten will, muss Aktien kaufen.