Wer wissen will, wie eine Kreditkarte funktioniert, muss vor allem die Unterschiede bei der Abrechnung kennen. Denn der Bezahlvorgang ist bei allen Kartentypen derselbe, die Abrechnung dahinter aber grundverschieden.
Das Wichtigste in Kürze:
- Kreditkarten unterscheiden sich vor allem in der Art der Abrechnung: Charge-Kreditkarten sammeln Umsätze und buchen einmal im Monat ab, Revolving-Kreditkarten erlauben Ratenzahlung, Debit-Kreditkarten belasten das Konto sofort und Prepaid-Kreditkarten funktionieren auf Guthabenbasis.
- Nur Charge- und Revolving-Kreditkarten gewähren einen Kreditrahmen: Debit- und Prepaid-Kreditkarten bieten das nicht, was bei Mietwagenbuchungen oder Hotelkautionen Probleme machen kann.
- Beim Bezahlen läuft im Hintergrund ein Autorisierungsprozess: Darum kümmern sich das Kreditkartennetzwerk (meist Visa oder Mastercard) und die Bank des Karteninhabers.
Wie funktioniert das Bezahlen mit einer Kreditkarte?
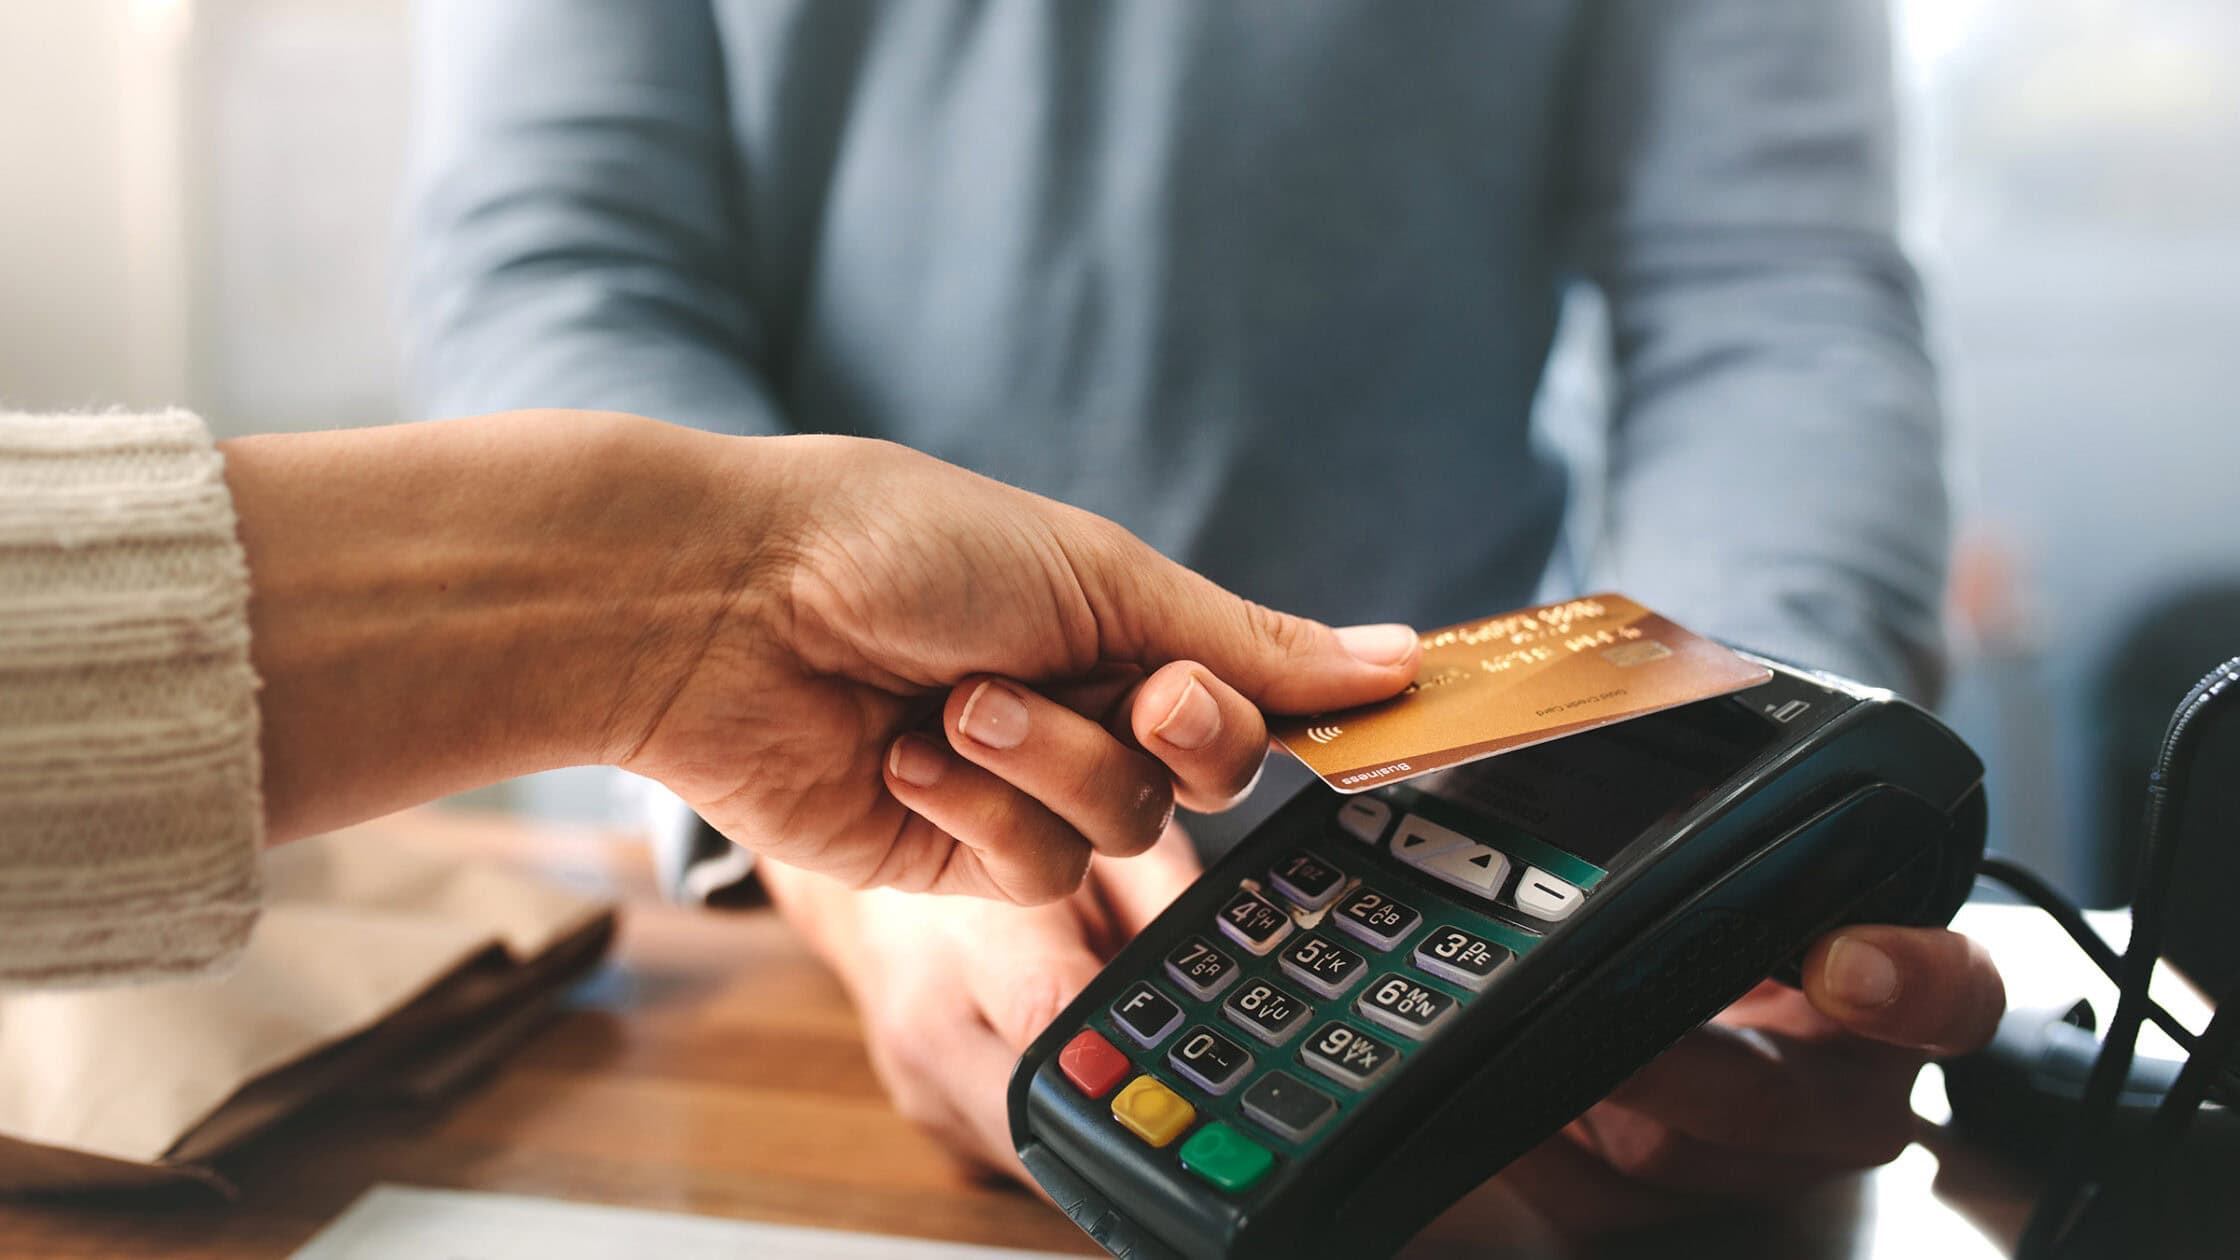
Es ist egal, welchen Kartentyp Sie nutzen, der Bezahlvorgang läuft immer gleich ab: Im Geschäft halten Sie die Karte an das Terminal oder stecken sie ein, bei Online-Einkäufen geben Sie Kartennummer, Ablaufdatum und Prüfnummer ein. Die Zahlungsanfrage wird über das Kreditkartennetzwerk – in der Regel Visa oder Mastercard – an Ihre Bank weitergeleitet. Die prüft, ob die Karte gültig ist und der Verfügungsrahmen ausreicht, und gibt die Zahlung frei.
Kontaktloses Bezahlen funktioniert per NFC: Sie halten die Karte oder das Smartphone mit den gespeicherten Kreditkartendaten kurz ans Lesegerät, bei Beträgen bis 50 Euro oft sogar, ohne eine PIN eingeben zu müssen. Für Online-Zahlungen ist in der EU eine Zwei-Faktor-Authentifizierung vorgeschrieben. Bedeutet: Sie bestätigen die Zahlung zusätzlich per TAN, Push-Nachricht oder Fingerabdruck. Das Verfahren basiert auf dem Standard 3D Secure und heißt bei Visa »Visa Secure«, bei Mastercard »Identity Check«.
Wie funktioniert eine Charge-Kreditkarte?
Die Charge-Kreditkarte ist laut Zahlungsverkehrsstatistik der Deutschen Bundesbank (PDF) die gängigste Kreditkartenart in Deutschland. Das Prinzip: Alle Umsätze eines Monats werden gesammelt und am Ende des Abrechnungszeitraums in einer Summe vom Girokonto abgebucht – zinsfrei. Eine Ratenzahlung ist nicht vorgesehen.
Die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) bezeichnet Charge-Kreditkarten als »Kreditkarten ohne Kreditfunktion«. Das klingt widersprüchlich, denn streng genommen erhalten Sie durchaus einen Kredit: Die Bank streckt das Geld für Sie beim Bezahlen vor, und Sie zahlen erst Tage oder gar Wochen später. Mit »ohne Kreditfunktion« meint die BaFin vielmehr, dass keine Ratenzahlung möglich ist. Das ist der große Unterschied zur Revolving-Kreditkarte (siehe unten). Da die Charge-Kreditkarte einen Verfügungsrahmen bietet, wird sie in der Regel als Sicherheit bei Hotel- und Mietwagenbuchungen akzeptiert.
Wie funktioniert eine Revolving-Kreditkarte?
Die Revolving-Kreditkarte ist das, was die BaFin als »Kreditkarte mit Kreditfunktion« bezeichnet. Im Unterschied zur Charge-Kreditkarte können Sie den offenen Betrag in Raten zurückzahlen. Das macht sie zum Kartentyp mit Teilzahlungsoption.
Das Risiko: Auf den nicht beglichenen Restbetrag fallen teils hohe Zinsen an. Die BaFin warnt, dass die effektiven Jahreszinsen bis zu 25 Prozent betragen können. Besonders tückisch ist, dass bei vielen Revolving-Kreditkarten die Teilzahlung bereits voreingestellt ist. Wer das nicht aktiv ändert, zahlt automatisch nur eine kleine Mindestrate und schiebt den Rest in den nächsten Monat. Laut einer repräsentativen Erhebung der BaFin aus dem Jahr 2025 wussten sieben von zehn Befragten mit Ratenzahlung nicht einmal, welcher Zinssatz anfällt.
Sie sollten daher die Zahlungsweise auf Vollzahlung umstellen. So wird der offene Betrag am Monatsende komplett eingezogen, und die Karte funktioniert im Ergebnis wie eine Charge-Kreditkarte.
Wie funktioniert eine Debit-Kreditkarte?
Bei einer Debit-Kreditkarte wird jeder Umsatz zeitnah vom Girokonto abgebucht. Es gibt keinen Sammelzeitraum und keinen Kreditrahmen. Sie funktioniert wie die klassische Girokarte (ehemals EC-Karte), auch wenn sie das Logo von Visa oder Mastercard trägt. Viele Direktbanken bieten Debit-Kreditkarten mittlerweile kostenlos zum Girokonto an.
Im Alltag lässt sich die Debit-Kreditkarte weitgehend wie eine Kreditkarte verwenden: Sie bezahlen in Geschäften und online, kontaktlos oder via Apple Pay und Google Pay. Allerdings wird sie mangels Kreditrahmen nicht überall als Sicherheit akzeptiert.
Die Verbraucherzentrale Hamburg weist darauf hin, dass es bei Autovermietungen und Hotels regelmäßig zu Problemen kommt, weil sich auf Debit-Kreditkarten keine Kaution blocken lässt. Das ist aber wiederum häufig Voraussetzung für die Buchung von Mietwagen und Hotelzimmern. Wer auf Reisen eine Kaution hinterlegen muss, sollte daher zusätzlich eine Charge- oder Revolving-Kreditkarte dabeihaben.
Wie funktioniert eine Prepaid-Kreditkarte?
Die Prepaid-Kreditkarte funktioniert auf Guthabenbasis: Sie müssen Geld auf das Kreditkartenkonto überweisen, bevor Sie damit bezahlen können. Ist das Guthaben aufgebraucht, wird die nächste Zahlung abgelehnt. Einen Kreditrahmen gibt es nicht, dafür entfällt in der Regel die Bonitätsprüfung. Die Prepaid-Variante eignet sich daher besonders für Personen mit negativem Schufa-Eintrag, für Jugendliche oder als Reisekarte mit festem Budget.
Wie bei der Debit-Kreditkarte gilt: Für Kautionen bei Hotels oder Mietwagen wird die Prepaid-Kreditkarte oft nicht akzeptiert. Dafür liegt das Risiko, sich zu verschulden, praktisch bei null.
Fazit: So funktionieren die verschiedenen Kreditkarten
Der Bezahlvorgang ist bei allen Kartentypen identisch, der Unterschied liegt in der Abrechnung: Die Charge-Kreditkarte sammelt Umsätze und bucht einmal im Monat vollständig ab – zinsfrei. Die Revolving-Kreditkarte erlaubt Ratenzahlung, wobei hohe Zinsen anfallen können. Bei der Debit-Kreditkarte wird jede Zahlung sofort vom Girokonto eingezogen. Und die Prepaid-Kreditkarte funktioniert auf Guthabenbasis.
Einen Kreditrahmen bieten nur Charge- und Revolving-Kreditkarten, das ist vor allem für Kautionen bei Mietwagen oder Hotels relevant. Welche Variante Sie in der Hand halten, steht aber nicht immer auf der Karte. Ein Blick in die Vertragsbedingungen oder die Banking-App schafft Klarheit.