
Hier eine Rechnung, da ein Einkauf, und dann werden noch regelmäßig Beträge wie Miete, Strom, Wasser und Internet fällig. Der Blick aufs Konto löst bei vielen Menschen Stress aus. Teils auch, weil sie keinen Überblick über ihre Einnahmen und Ausgaben haben. Dabei lässt sich ohne viel Aufwand schnell Ordnung in die Finanzen bringen.
Das Wichtigste in Kürze
- Anfangen und dranbleiben: Der wichtigste Schritt ist, erstmal anzufangen und regelmäßig die Einnahmen und Ausgaben zu erfassen – am besten wöchentlich oder monatlich.
- Zahlungstermine nicht versäumen: Wer offene Forderungen immer innerhalb der Frist begleicht, hat weniger Druck, spart sich Mahngebühren und schützt sich vor negativen Schufa-Einträgen.
- Haushaltsbuch führen: Am einfachsten verschafft man sich mit einem Haushaltsbuch einen Überblick. Dafür gibt es auch unterstützende Apps.
Finanzielle Ordnung: Das A & O
Ohne Geld geht fast nichts. Deswegen ist es entscheidend, die eigenen Finanzen gut zu kennen. Denn nur wer weiß, was sich ins Konto rein und davon raus bewegt, kann planen, kalkulieren und finanziellen Engpässen sowie unnötigen Kosten vorbeugen.
Eine effiziente Organisation erleichtert außerdem wichtige Entscheidungen, zum Beispiel bei größeren Anschaffungen, der Altersvorsorge oder einem Kredit, und reduziert das Risiko, Rechnungen und Zahlungsfristen zu übersehen.
Doch wie bringt man Ordnung in finanzielles Chaos? Das ist meist gar nicht so schwer.
Einnahmen und Ausgaben erfassen
Der erste Schritt besteht darin, überhaupt herauszufinden, was alles vom Konto abgeht. Dokumentieren Sie daher Ihre Einnahmen und Ausgaben genau – am besten wöchentlich oder monatlich. Wer nur mit Karte zahlt, hat es besonders leicht. Schließlich ist alles digital im Online-Banking oder physisch auf dem Kontoauszug hinterlegt. Wer lieber Bargeld nutzt, sollte alle Kassenzettel aufheben und notieren, wie viel Geld sich vor dem Einkauf im Portemonnaie befunden hat.
Zu Einnahmen und Ausgaben zählen beispielsweise:
| Einnahmen | Ausgaben |
|
|
Eine einfache Haushaltsübersicht genügt, um wiederkehrende Ausgaben und Einsparpotenziale zu erkennen.
Die Kostenfaktoren Lebensmittel und Miete
Miete und Lebensmittel sind meist die größten Kostenfaktoren – an denen sich häufig am wenigsten sparen lässt. Gerade in Großstädten ist es fast unmöglich, eine gleichwertige, aber günstigere Wohnung zu finden. Wer einen Hauskredit laufen hat, ist sowieso daran gebunden und kann nicht so schnell umschulden. Wohnkosten sind daher schwer anpassbar.
Auch bei Lebensmitteln ist Qualität wichtig. Schließlich geht es um Ihre Gesundheit. Eine Option, um Kosten zu sparen: Angebote durchforsten und Großpackungen kaufen. Wer beispielsweise immer eine bestimmte Müslisorte zum Frühstück isst, kann schauen, ob es größere Packungen für einen kleineren Preis gibt.
Verträge und Abonnements dokumentieren
Versicherungen, Streaming-Dienste, Mobilfunkverträge oder Mitgliedschaften verursachen oft regelmäßige Kosten, bei denen sich leicht sparen lässt. Sie sollten alle Verträge einmal durchschauen und sie bei Bedarf anpassen.
Oft sind zum Beispiel andere Versicherungen oder Mobilfunkanbieter günstiger. Auch beim Streaming nutzt man nicht immer alle Plattformen. Haben Sie auf einer Plattform schon länger nichts mehr geschaut, kann es sinnvoll sein, den Vertrag zu kündigen.
Ein Rechenbeispiel
Jemand hat Abos bei drei verschiedenen Streaming-Anbietern: Netflix, Disney+ und Amazon Prime Video. Außerdem ist unsere Beispiel-Person Mitglied bei der Fitness-Studio-Kette McFit und hat einen Mobilfunkvertrag bei der Telekom für 100 GB Datenvolumen. Dadurch entstehen folgende Kosten pro Monat:
| Netflix | 13,99 Euro |
| Disney+ | 10,99 Euro |
| Amazon Prime Video | 8,99 Euro |
| McFit | 29,90 Euro |
| Mobilfunk | 51,95 Euro |
| Gesamt | 115,82 Euro |
Quelle: Kaufkompass-Recherche (Stand: Juli 2026).
Die Person nutzt meist nur einen der drei Streaming-Services. Auch ins Fitnessstudio geht sie nur alle paar Monate und joggt gerade im Sommer lieber durch den Park. Von den 100 GB Datenvolumen sind am Ende des Monats meist noch mehr als die Hälfte übrig. Eigentlich bräuchte unser Beispielfall nur 50 GB. Mit ein paar Änderungen ließen sich die Ausgaben um mehr als die Hälfte reduzieren:
| Netflix | |
| Disney Plus | |
| Amazon Prime Video | 8,99 Euro |
| McFit | |
| Mobilfunk | 41,95 Euro |
| Gesamt | 50,94 Euro |
Quelle: Kaufkompass-Recherche (Stand: Juli 2026).
Monatlich entsteht so eine Ersparnis von rund 65 Euro – das sind 780 Euro im Jahr.
Kosten und Nutzen gegenüberstellen
Stellen Sie Kosten und Nutzen immer gegenüber. Wer nur einmal alle zwei Monate ins Fitnessstudio geht, braucht dort in der Regel keine Mitgliedschaft. Auch kostenpflichtige Apps, die schon länger ungenutzt auf dem Smartphone »verstauben«, sollten Sie kündigen. Finanz-Apps können helfen, solche »unnötigen« Ausgaben offenzulegen.
50-30-20-Regel: Was ist dran?
Die 50-30-20-Regel ist eine bekannte Budgetmethode. Das monatliche Einkommen wird wie folgt aufgeteilt:
- 50 Prozent für Fixkosten
- 30 Prozent für Freizeit
- 20 Prozent fürs Sparen
Daran kann man sich orientieren. Wer für Freizeit weniger als 30 Prozent aufwendet, sollte allerdings entsprechend mehr sparen. Gleiches gilt, wenn Fixkosten weniger als 50 Prozent ausmachen. Machen die Fixkosten mehr als 50 Prozent aus, sollten Sie nach Einsparpotenzialen suchen.
Ein Beispiel zur Veranschaulichung: Eine Person verdient 2.300 Euro netto. Nach der 50-30-20-Regel können 1.150 Euro für Fixkosten aufkommen, 690 Euro für Freizeit und 460 Euro fürs Sparen.
Ein häufiges Problem: Viele Menschen denken, dass kleinere Ausgaben nicht so sehr ins Gewicht fallen. Das Gegenteil ist jedoch der Fall.
Der Coffee-to-go
Viele nutzen den Coffee-to-go als Argument, um ihre Finanzen schleifen zu lassen. Schließlich fällt ein Coffee-to-go für beispielsweise 4,50 Euro täglich nicht ins Gewicht. Wer sich jedoch an 100 Tagen einen Coffee-to-go kauft, obwohl eine Kaffeemaschine ungenutzt zu Hause steht, landet schon bei insgesamt 450 Euro.
Wichtige Finanzunterlagen organisieren
Deutschland ist das Land des Papierkrams. Dick gefüllte Aktenordner sind fast in jedem Haushalt Standard. Steuerunterlagen, Kontoauszüge, Versicherungsnachweise oder Kreditverträge sollten sortiert und übersichtlich abgeheftet werden – ganz gleich, ob digital oder in Papierform. Nur so lassen sich Dokumente bei Bedarf schnell finden.
Gängig sind Ordner mit Einteilung nach Thema, zum Beispiel:
- Banking
- Versicherungen
- Steuern
- Verträge
Wichtig: Wenn Sie Ihre Daten überwiegend digital sichern, sollten Sie darauf achten, dass sie nicht verlorengehen können. Am besten doppelt speichern, zum Beispiel auf einer Festplatte oder bei Online-Anbietern. Bekannt sind Apple iCloud, Google Drive oder Dropbox.
Fristen und Zahlungstermine im Blick behalten
Wer Rechnungen nicht rechtzeitig bezahlt, riskiert nicht nur seinen Schufa-Score. Neben einer schlechten Bonität, die sich auf die Kreditwürdigkeit und Vertragschancen auswirkt, kommt es irgendwann auch zu Mahngebühren oder Zinsen. Deshalb empfiehlt es sich, die Abbuchung per SEPA-Lastschriftmandat zu genehmigen oder wichtige Termine gut sichtbar zu notieren beziehungsweise eine Erinnerung am Handy zu stellen.
Digitale Helfer und Apps
Wer keine Lust hat, alle Infos auf Papier oder in einem Excel-Sheet festzuhalten, kann sich digital unterstützen lassen. Es gibt einige Apps, die sich auf finanzielle Ordnung spezialisiert haben. Wir schauen uns ein paar davon an.
Finanzguru
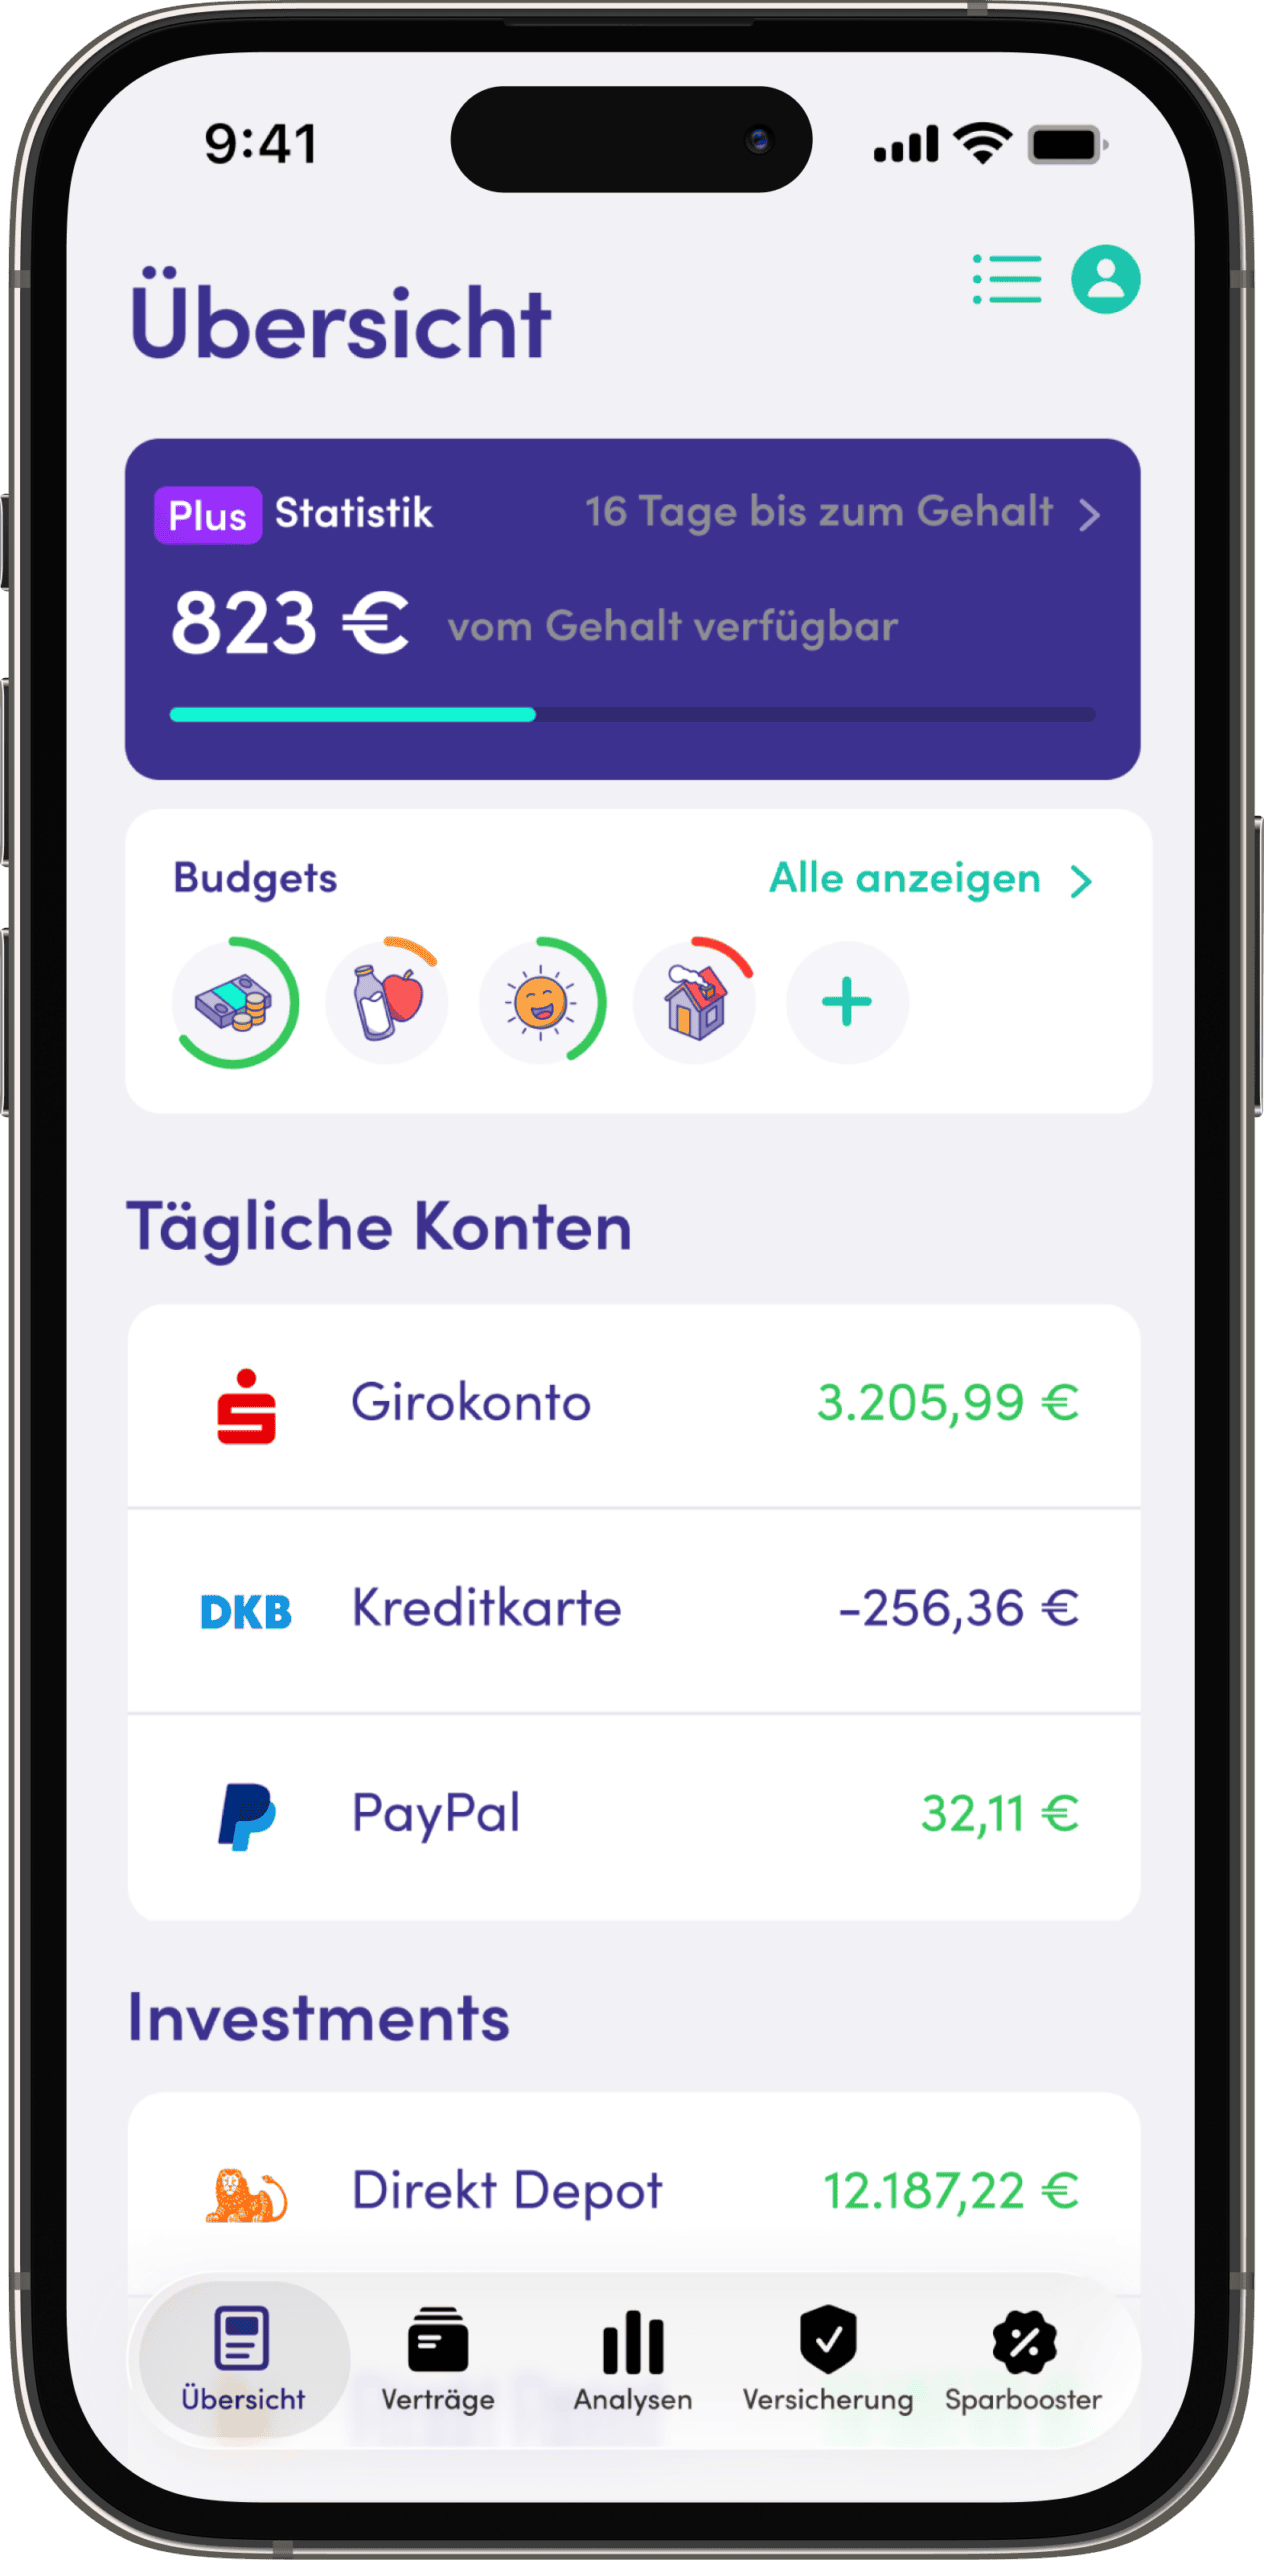
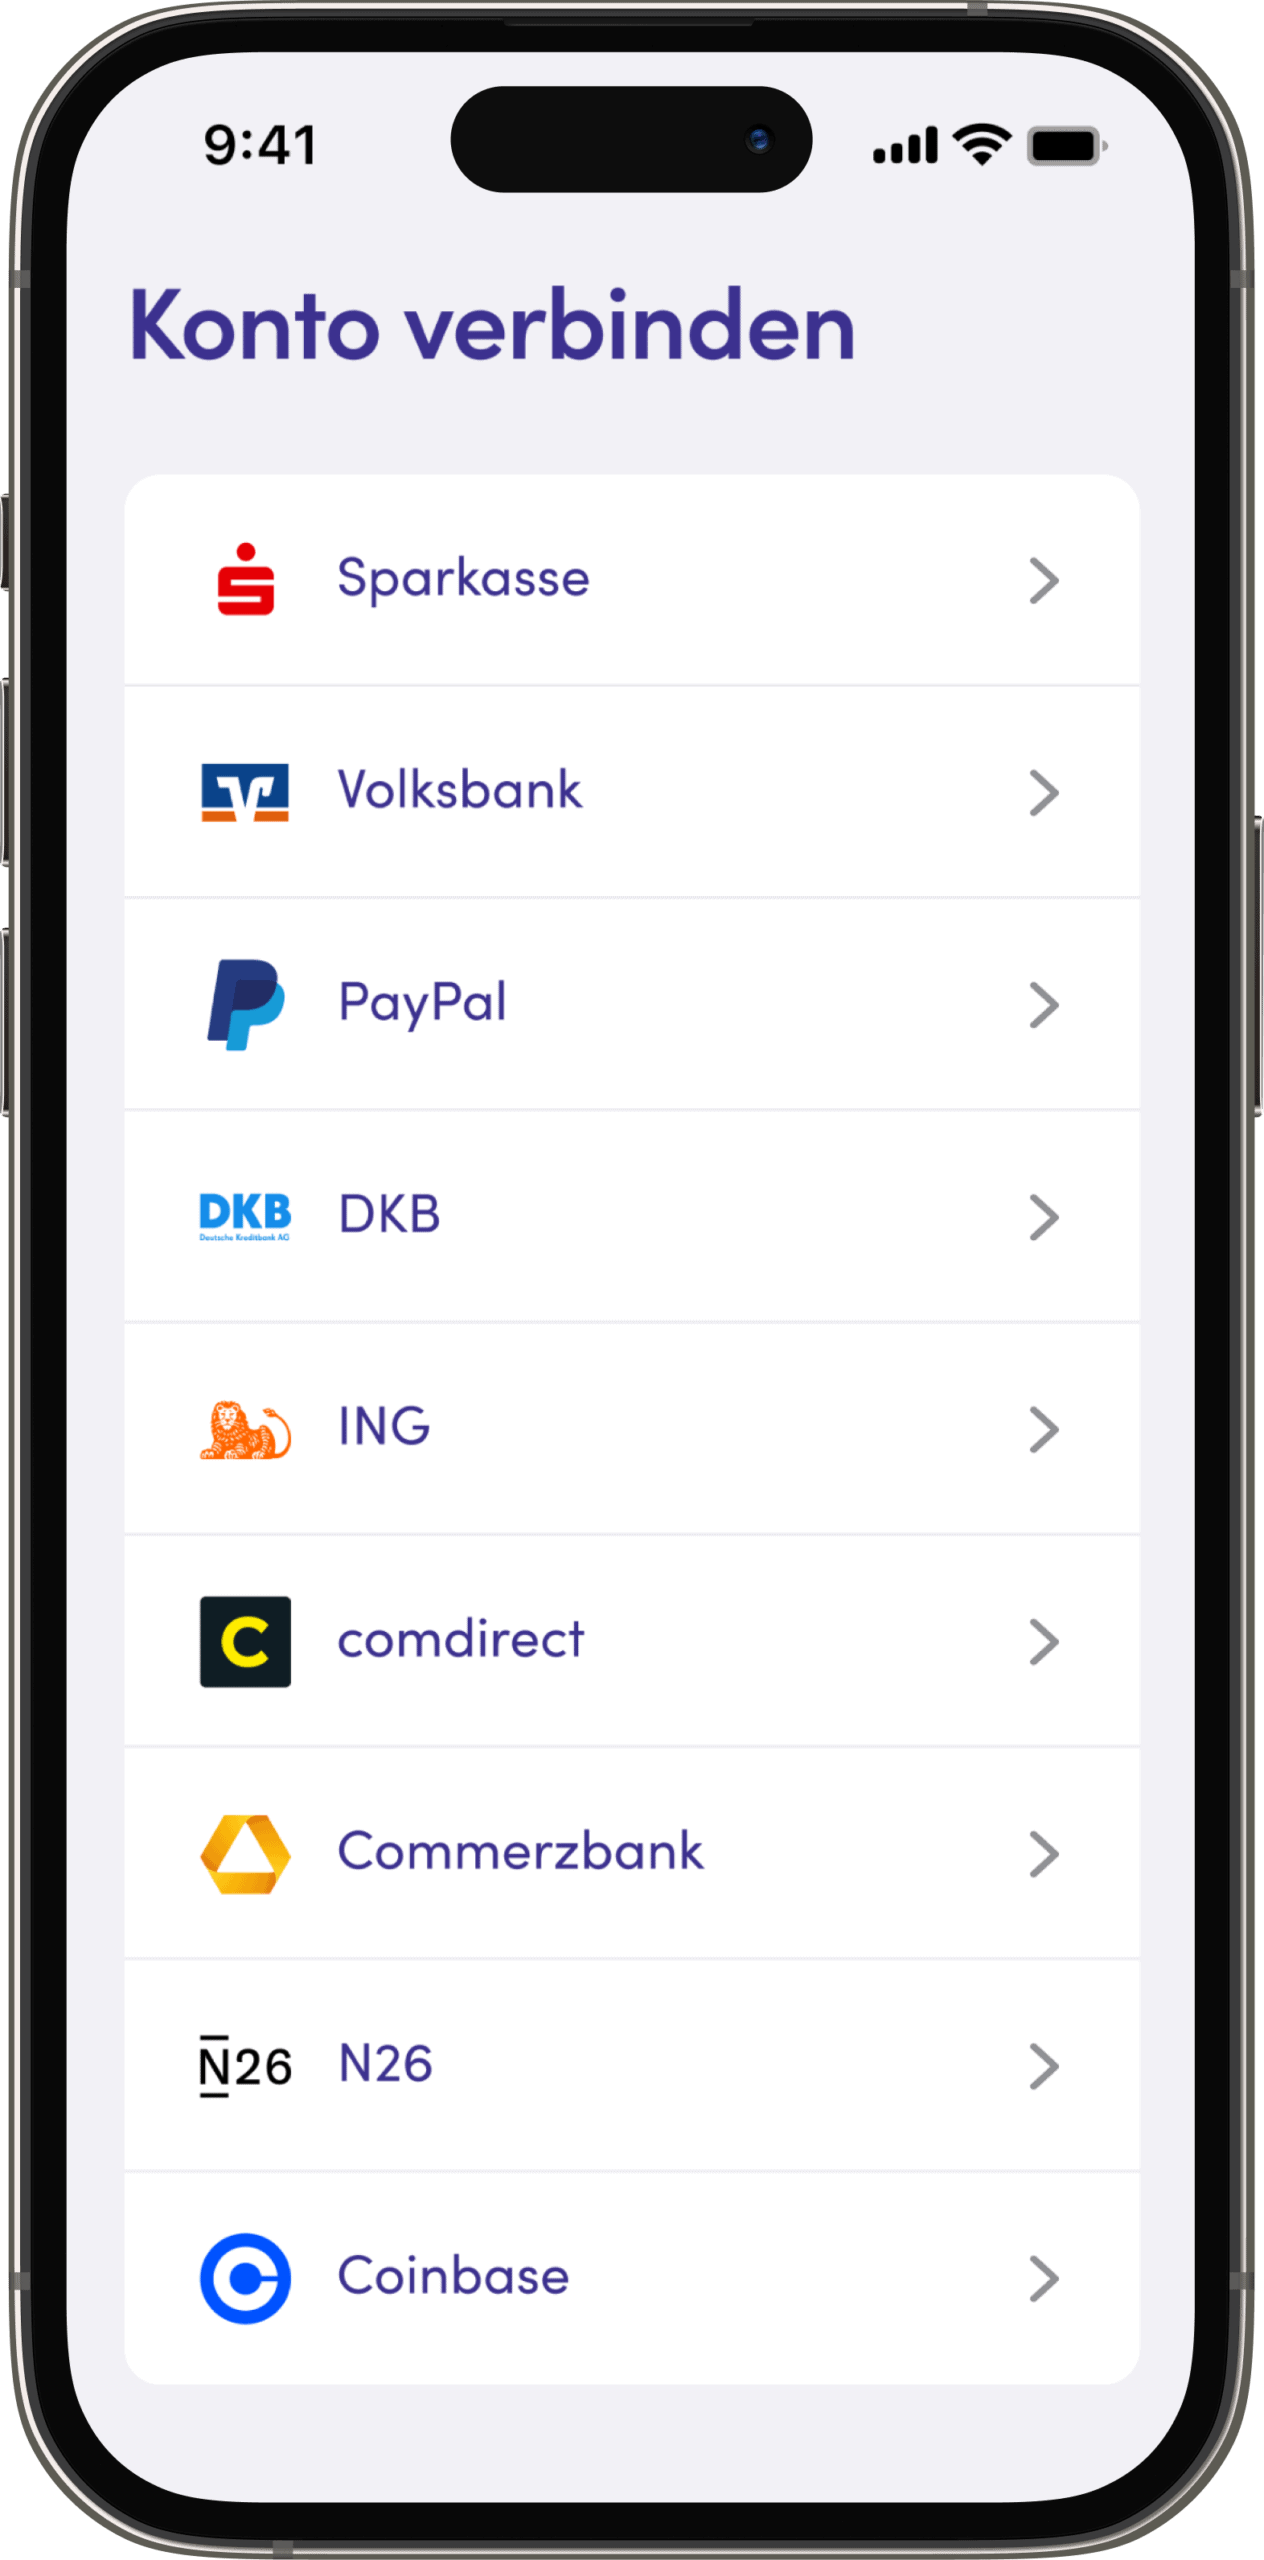
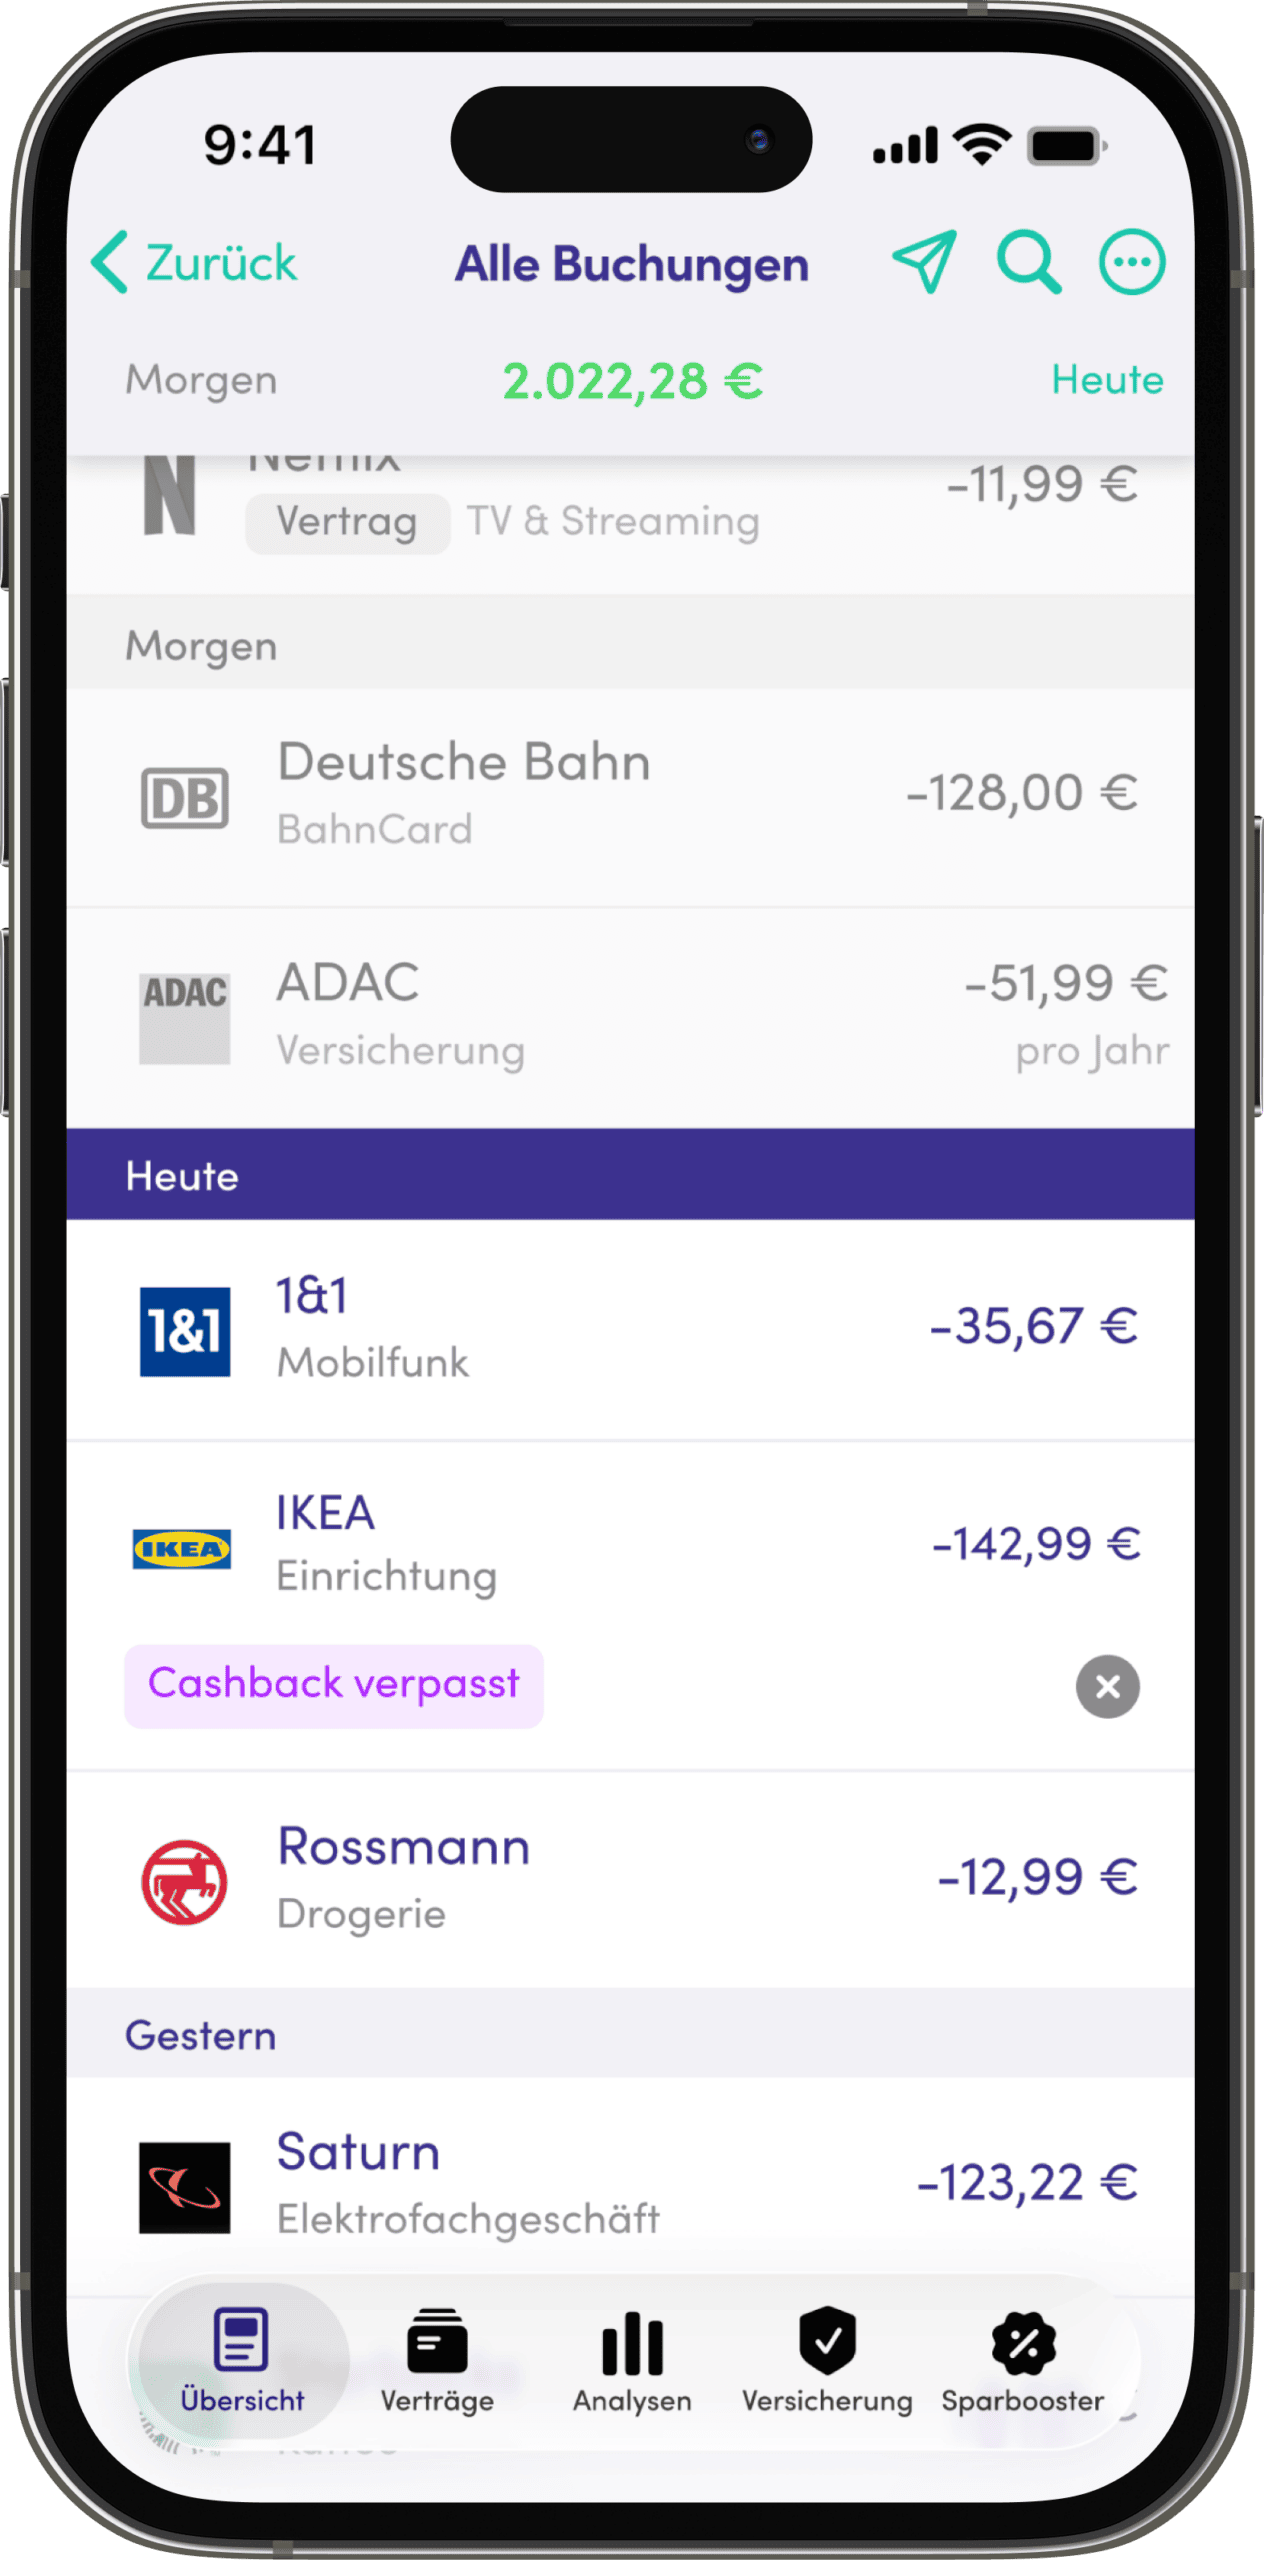
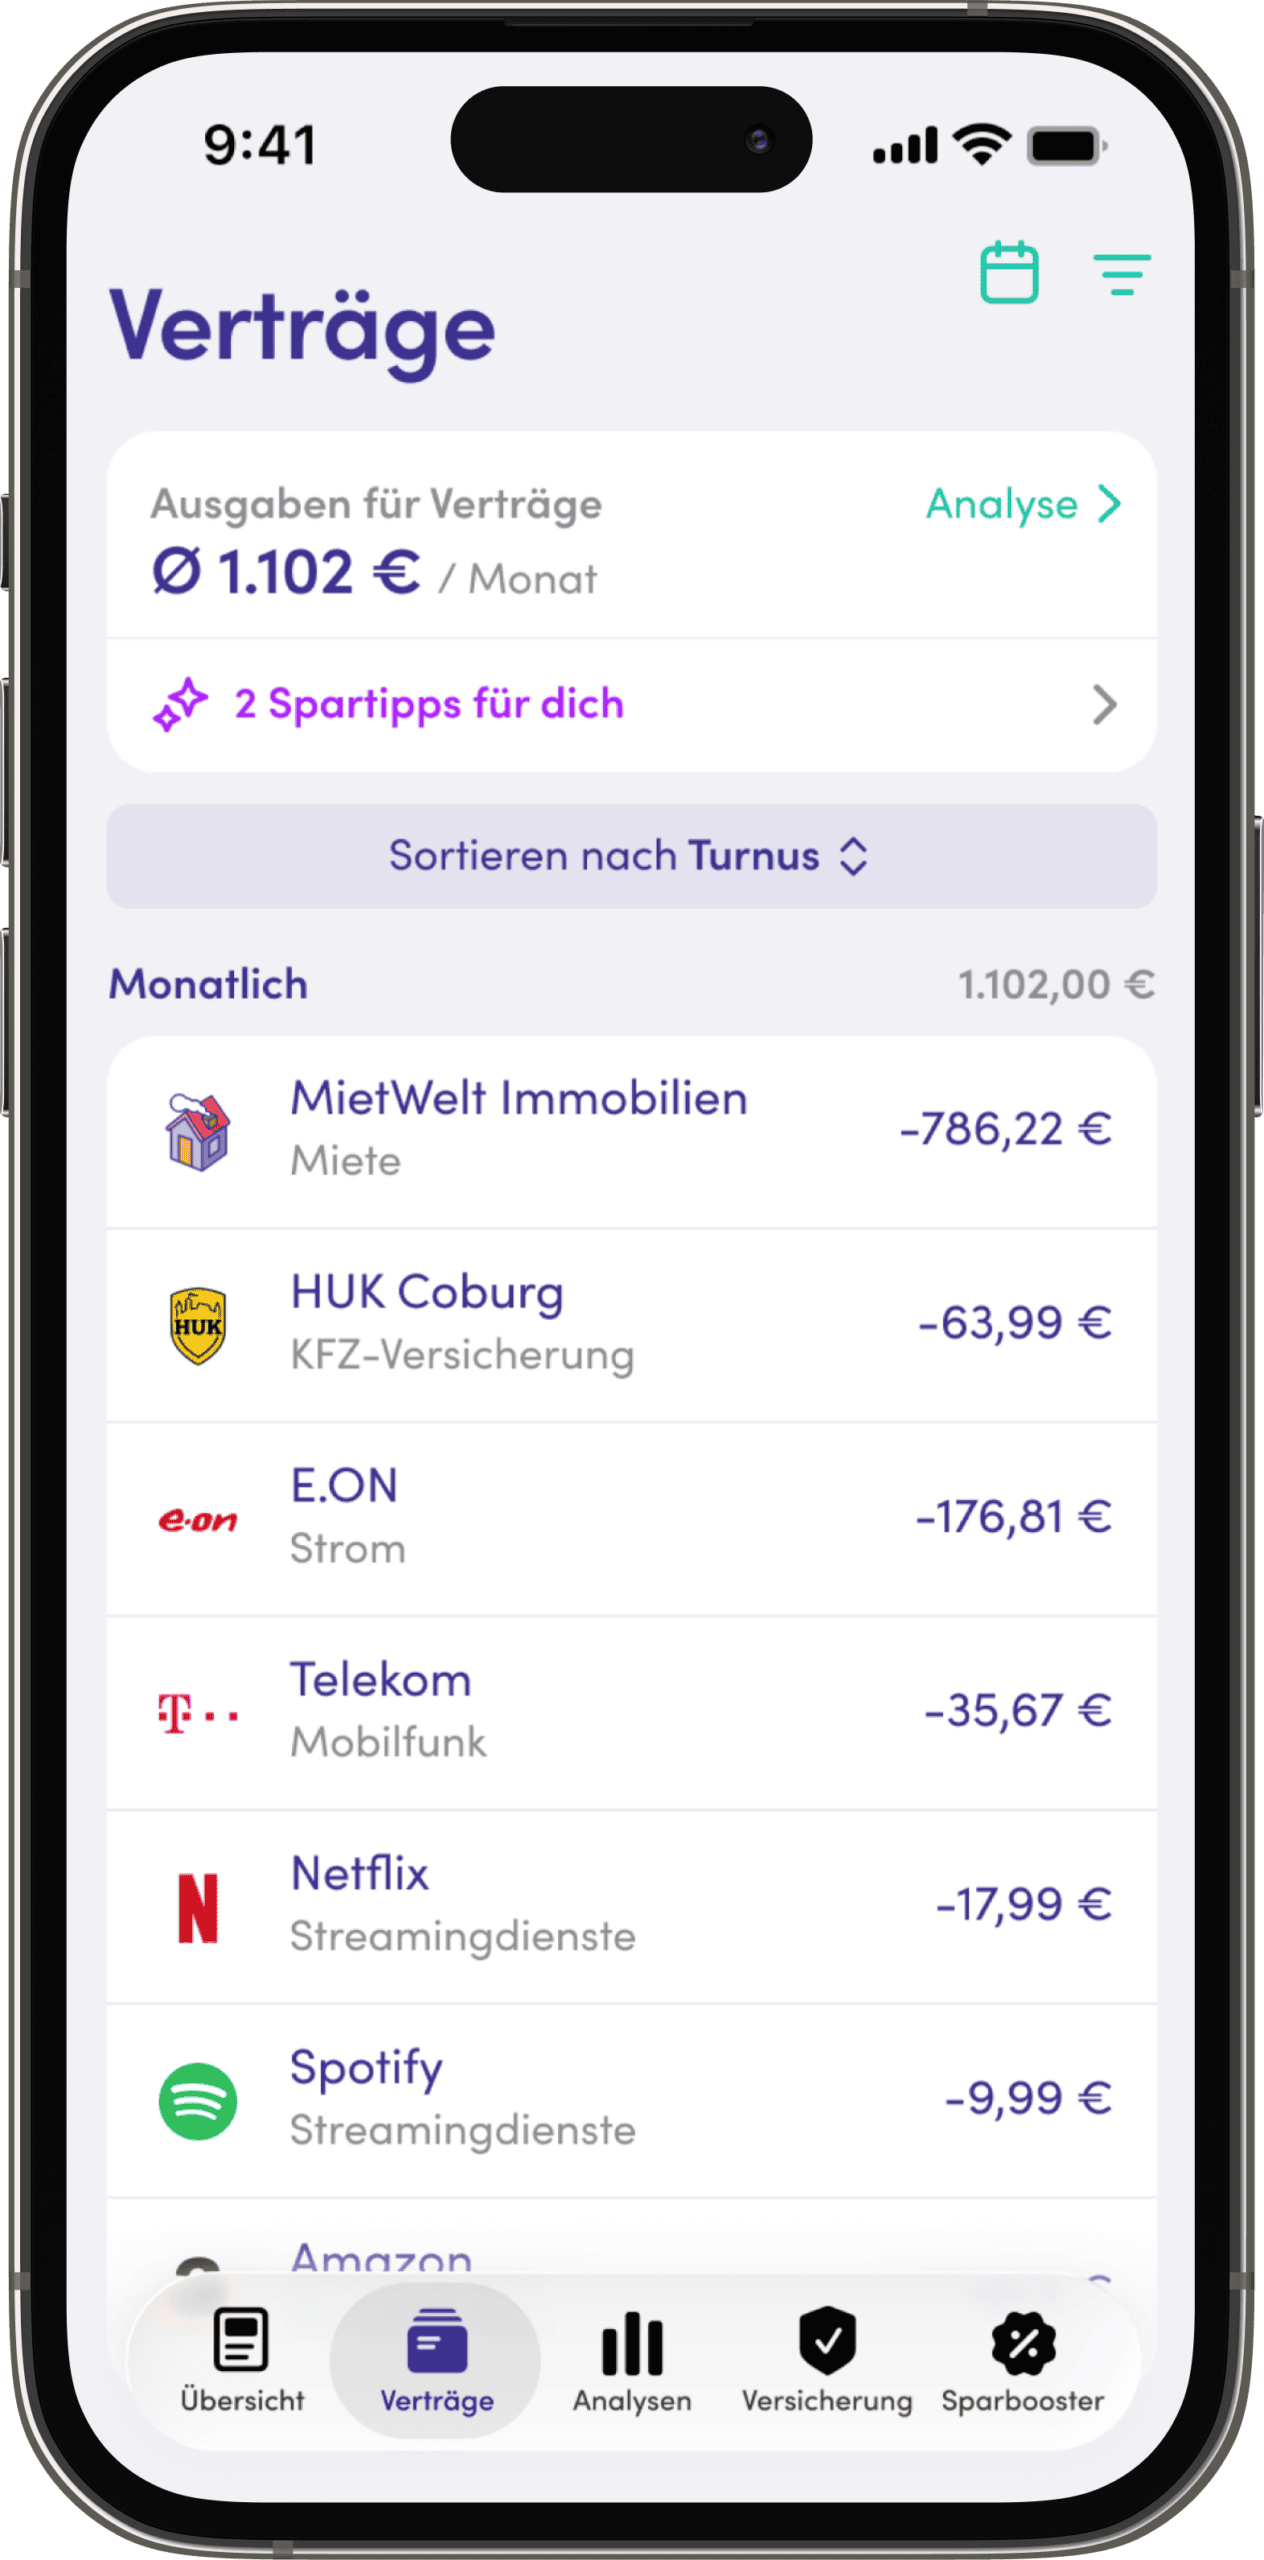
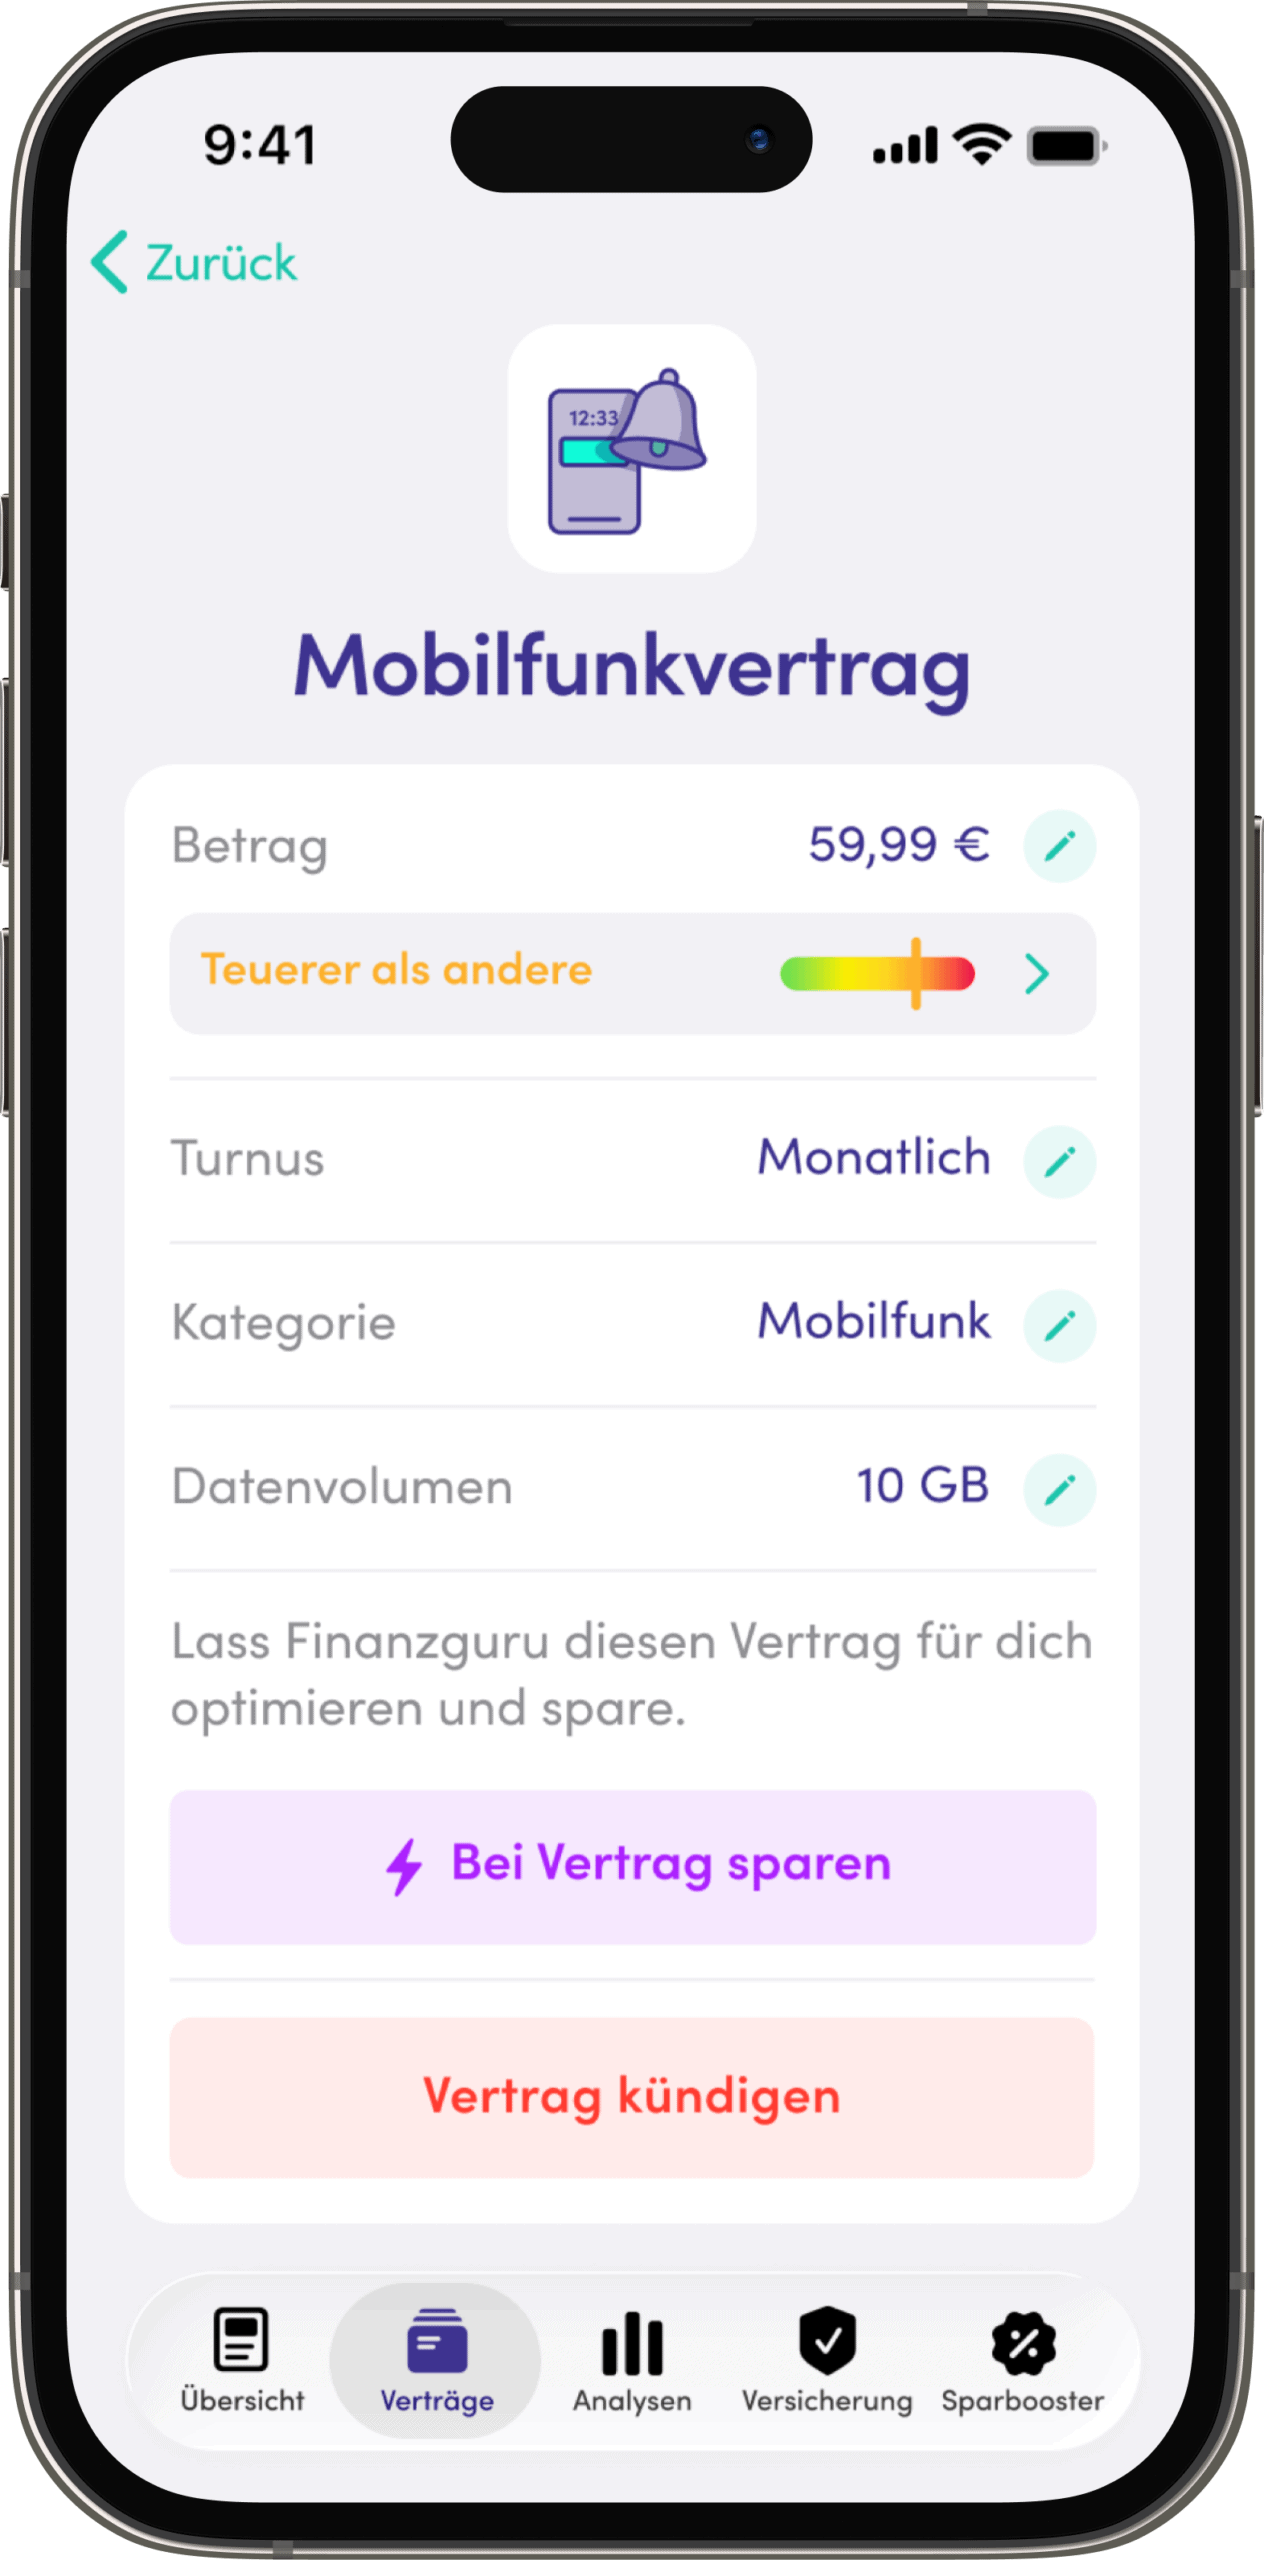
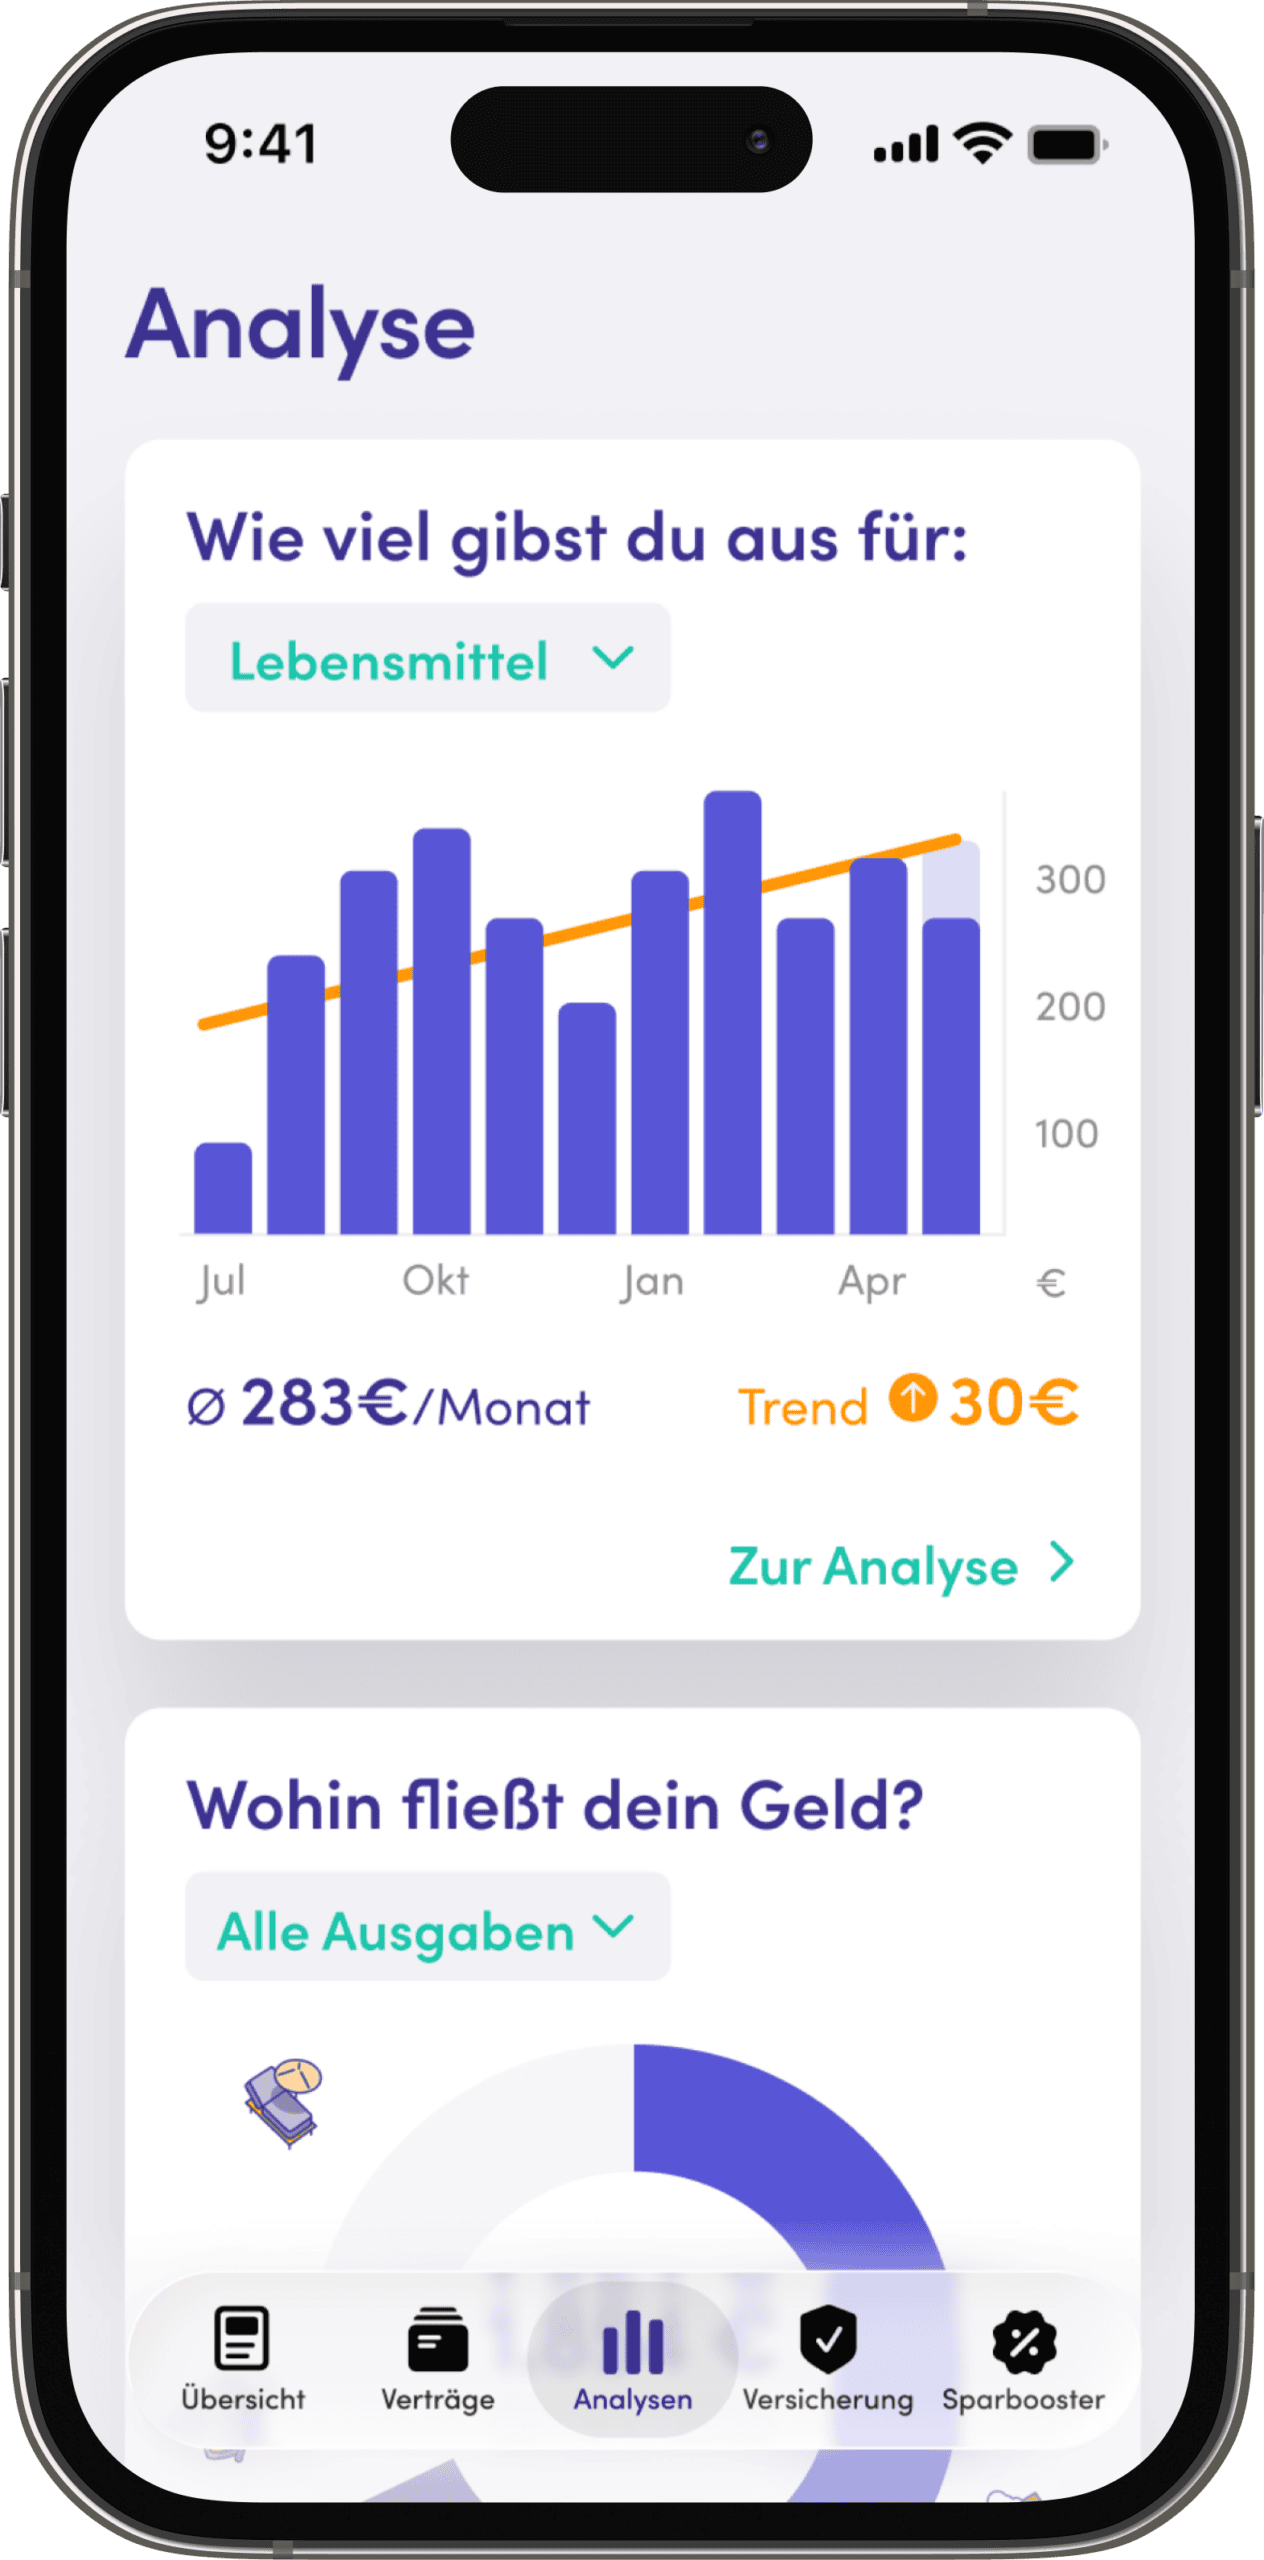
Bei Finanzguru handelt es sich um eine Multibanking-App, mit der alle Bankkonten (darunter auch Geschäftskonten) und Depots verwaltet werden können. Verträge lassen sich ebenfalls in der App hinterlegen, verwalten und optimieren.
| Preis | Basisversion kostenlos / Vollversion 2,99 Euro pro Monat |
| Verfügbar für iOS und Android? | Ja |
| Bewertungen im Apple App Store | 4,7 von 5 Sternen bei mehr als 124.000 Bewertungen |
| Bewertungen im Google Play Store | 4,5 von 5 Sternen bei mehr als 76.000 Bewertungen |
| Auf PC nutzbar? | Ja, aber nur für Macs mit M-Chip |
Quelle: Finanzguru (Stand: Juli 2026).
Monefy
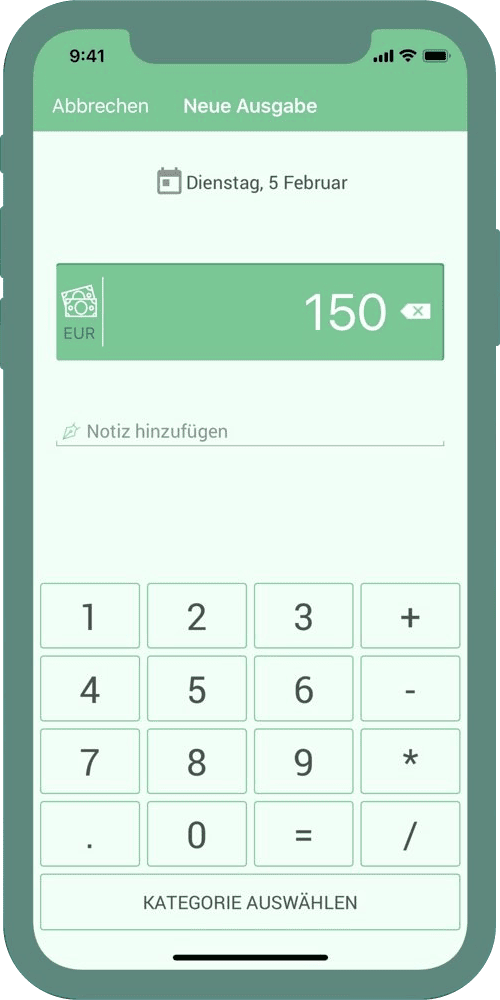
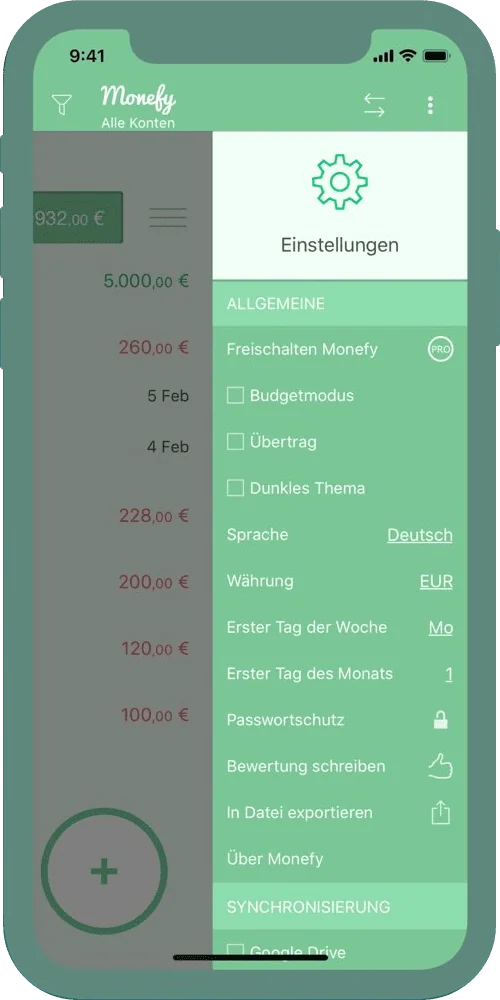
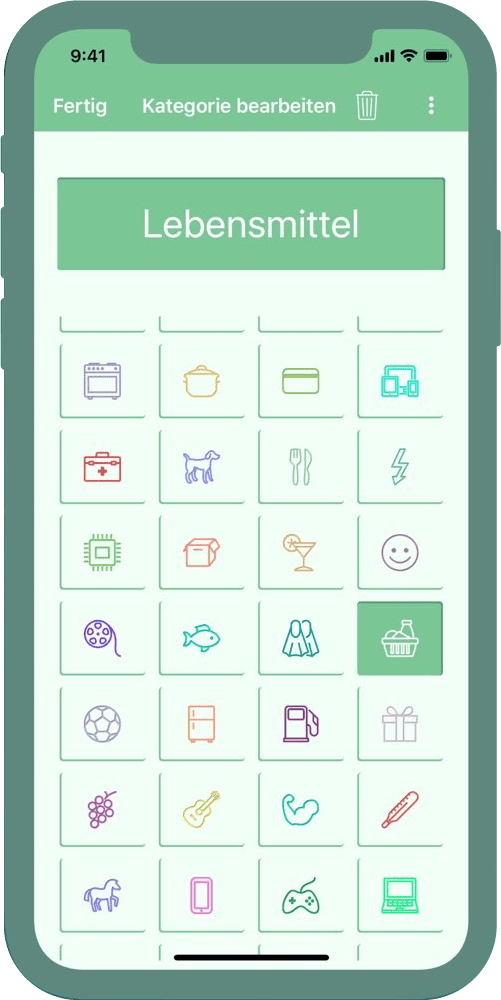
Mit Monefy können Nutzer ihre Ausgaben mit Grafiken und Listen erfassen und kategorisieren. Analysetools sind inklusive. Auch eine Unterscheidung zwischen Bar- und Kartenzahlungen ist möglich.
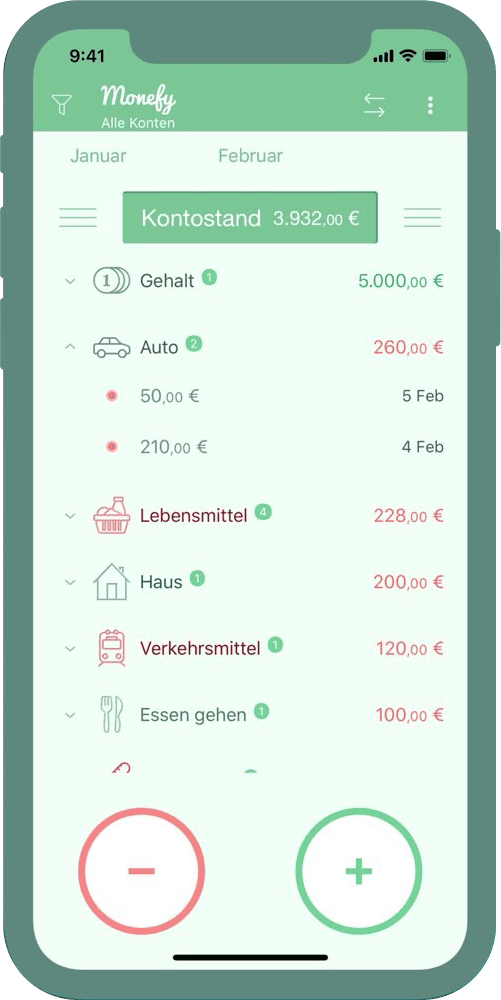
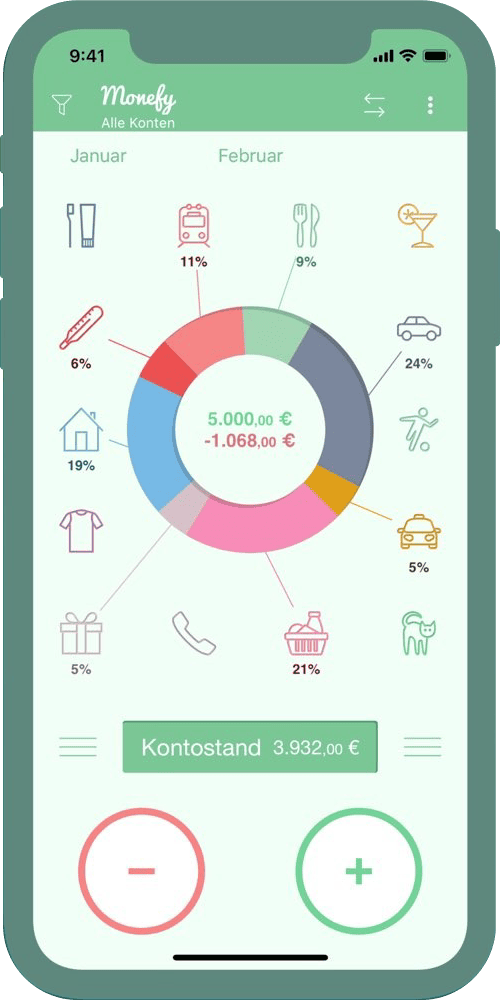
| Preis | Basisversion kostenlos / Vollversion 6,99 Euro im ersten Jahr, danach 69,99 Euro jährlich |
| Verfügbar für iOS und Android? | Ja |
| Bewertungen im Apple App Store | 4,5 von 5 Sternen bei mehr als 4600 Bewertungen |
| Bewertungen im Google Play Store | 3,7 von 5 Sternen bei mehr als 193.000 Bewertungen |
| Auf PC nutzbar? | Nein, aber Tablet |
Quelle: Monefy (Stand: Juli 2026).
Money Manager
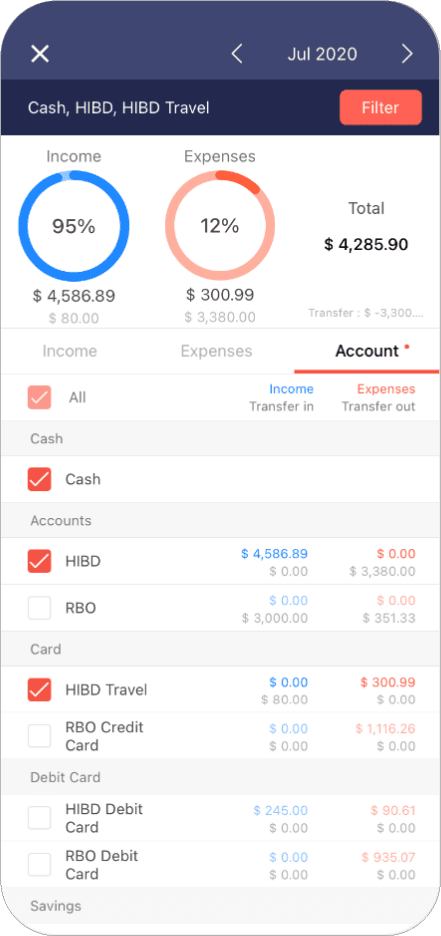
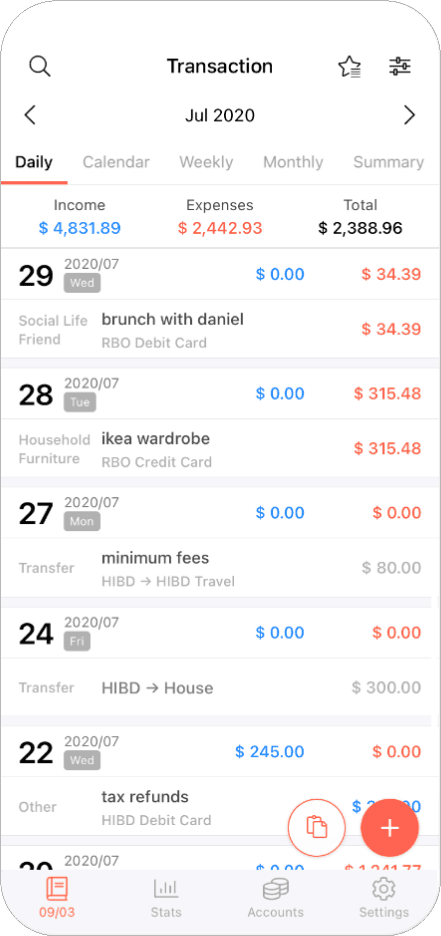
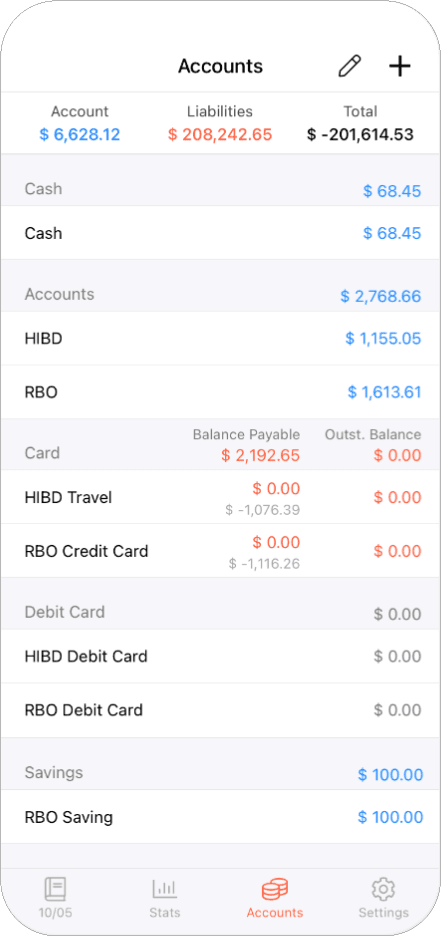
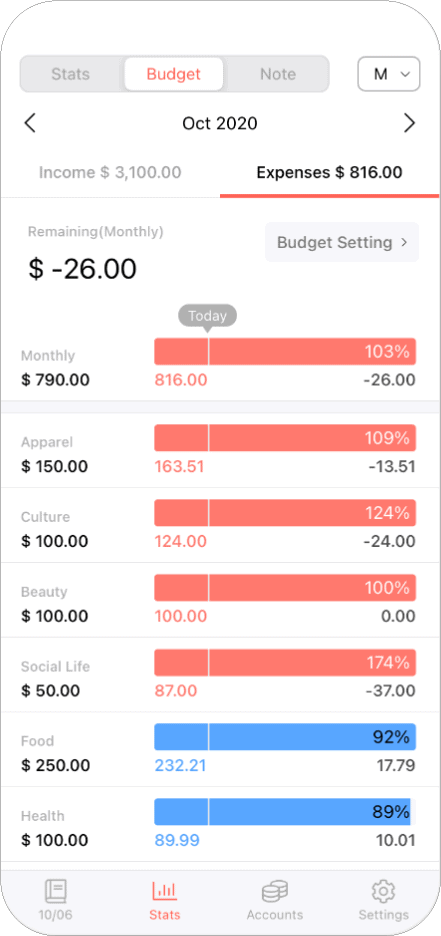
Money Manager bezeichnet sich selbst als Haushaltsbuch-App. Nutzer können damit ihre Einnahmen, Ausgaben und Budgets verwalten. Mit Statistiken und Grafiken lässt sich der aktuelle Kontostand darstellen und individuell kategorisieren.
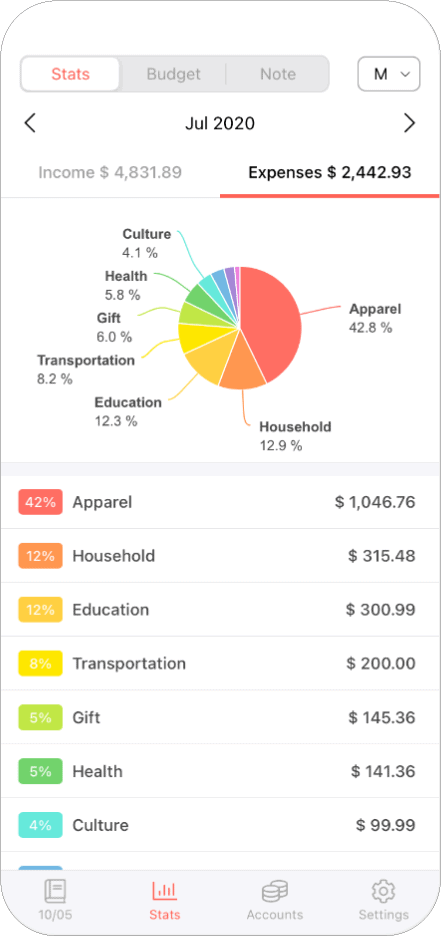
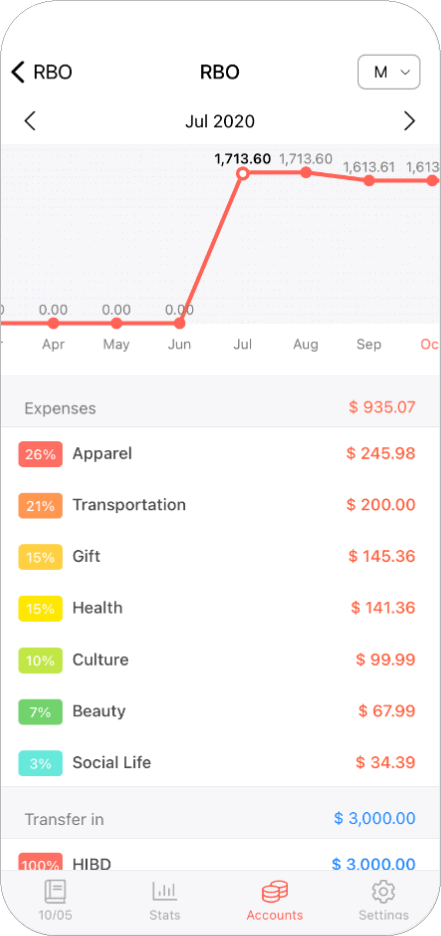
| Preis | Basisversion kostenlos / Vollversion einmalig 5,99 Euro |
| Verfügbar für iOS und Android? | Ja |
| Bewertungen im Apple App Store | 4,6 von 5 Sternen bei mehr als 8.400 Bewertungen |
| Bewertungen im Google Play Store | 4,5 von 5 Sternen bei mehr als 450.000 Bewertungen |
| Auf PC nutzbar? | Ja |
Quelle: Money Manager (Stand: Juli 2026).
Fazit: Mit wenig Aufwand dauerhaft den Überblick behalten
Ein fester Finanzcheck im Monat hilft dabei, dauerhaft die Übersicht zu behalten. Prüfen Sie dabei Ihre Kontostände, Einnahmen und Ausgaben und ob sich laufende Kosten verändert haben. Wer Sparziele hat, sollte diese regelmäßig revaluieren und das Budget bei Bedarf anpassen.
Schon weniger als eine halbe Stunde im Monat kann langfristig helfen, die Kontrolle über die eigenen Finanzen zu bewahren.
Es braucht kein komplexes System, um Ordnung in die Finanzen zu bringen. Konsequenz ist das Zauberwort. Wer seine Einnahmen und Ausgaben regelmäßig dokumentiert, Verträge übersichtlich verwaltet und Zahlungsfristen im Blick behält, hat schon die Grundlage für eine solide Finanzplanung geschaffen. Wichtig ist, das Thema nicht schleifen zu lassen.