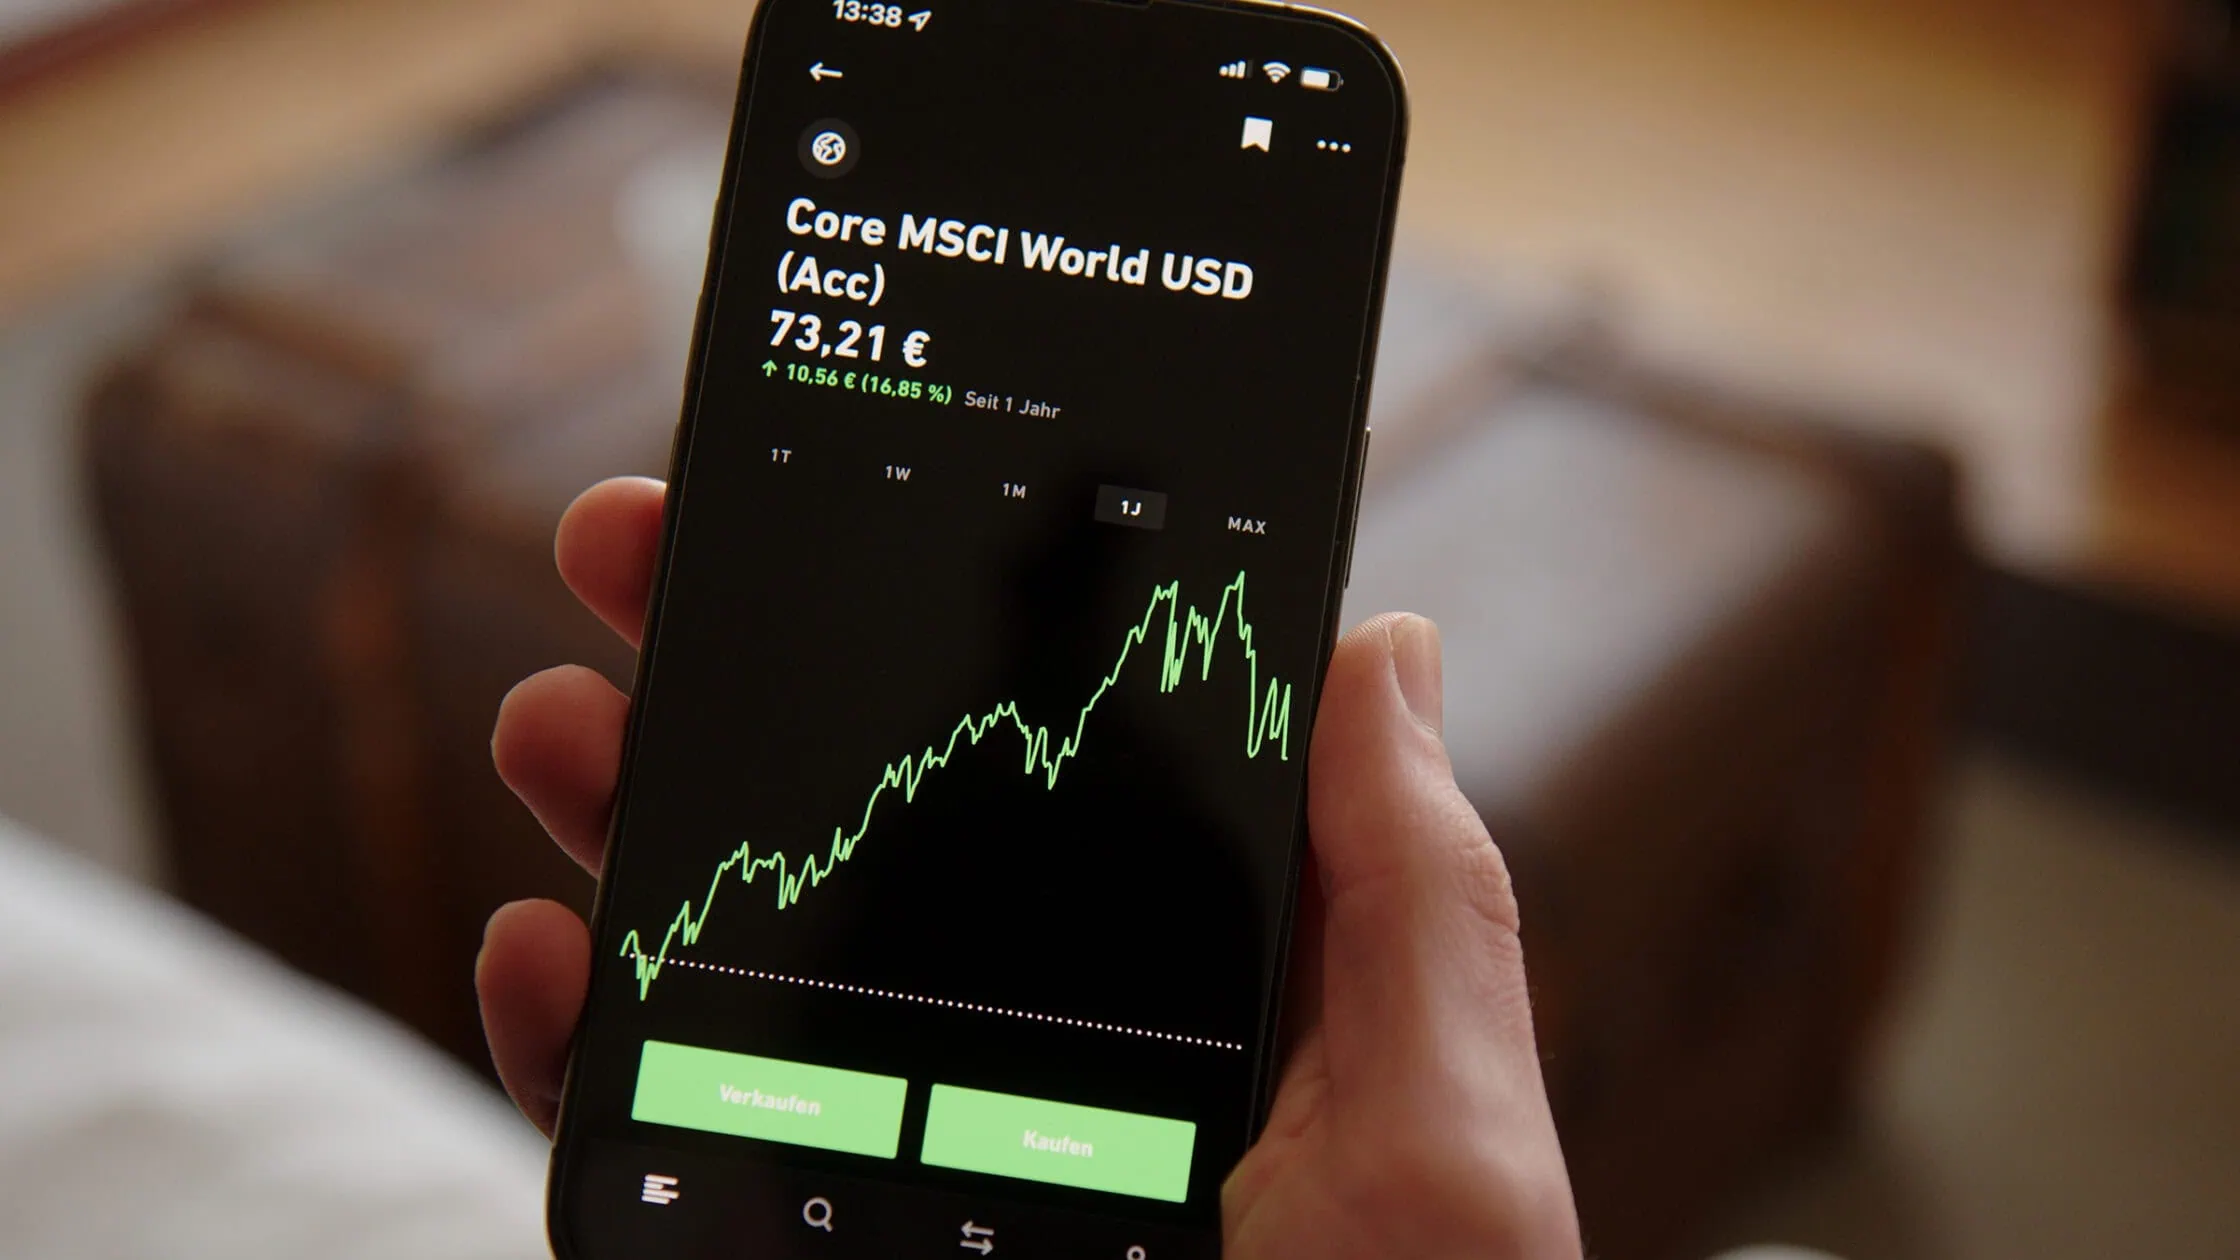
Noch nie haben so viele Menschen in Deutschland ihr Geld an der Börse angelegt – 14,1 Millionen investierten 2025 laut Zahlen des Deutschen Aktieninstituts in Aktien, Fonds oder ETFs. Mit dem geplanten Altersvorsorgedepot ab Januar 2027 rückt ETF-Sparen für viele erstmals stärker in den Fokus. Wer die Grundlagen von ETFs kennt, kann das neue Förderangebot später besser einordnen.
Das Wichtigste in Kürze
Breite Streuung: Ein ETF bildet einen Index wie den MSCI World nach, der mehr als 1.400 Unternehmen aus 23 Industrieländern umfasst. Je breiter der Index, desto besser ist das Risiko verteilt.
Geringe Kosten: ETFs sind meist deutlich günstiger als aktiv gemanagte Fonds; dennoch sollten Anleger laufende Gebühren und Handelskosten beachten.
Depot erforderlich: Für den ETF-Kauf wird ein Wertpapierdepot benötigt, das viele Online-Broker inzwischen kostengünstig oder kostenlos anbieten.
Was ist ein ETF?
ETF steht für „Exchange Traded Fund“. Gemeint ist ein börsengehandelter Fonds, der einen Index abbildet: Wer in viele börsennotierte Unternehmen investieren möchte, müsste sonst zahlreiche Einzelaktien kaufen. Ein ETF bündelt diese Entwicklung in einem einzigen Wertpapier.
Direkt in einen Index investieren kann man nicht. Ein ETF macht ihn als Wertpapier handelbar: Wer beispielsweise einen DAX-ETF kauft, investiert mit nur einem Wertpapier gleichzeitig in 40 der größten börsennotierten Unternehmen Deutschlands.
Wenn von ETFs gesprochen wird, sind meistens Aktien-ETFs gemeint. Sie werden wie Aktien an der Börse gehandelt und gelten für viele Privatanleger als zentrales Instrument für den langfristigen Vermögensaufbau. Viele ETF-Sparer starten beispielsweise mit einem breit gestreuten Welt-ETF wie dem MSCI World, weil er viele Länder und Unternehmen in einem einzigen Produkt abbildet und sich gut als Basisanlage eignet. Darüber hinaus gibt es weitere ETF-Arten für unterschiedliche Anlageziele.
Wie funktioniert ein ETF?
Ein ETF bildet einen Index möglichst genau ab, indem er in die darin enthaltenen Wertpapiere investiert. Manche ETFs kaufen alle Indexwerte, andere bilden den Index mit einer Auswahl wichtiger Positionen nach. Beide Verfahren sind üblich, und die optimierte Variante ist oft etwas günstiger.
Daneben gibt es synthetische ETFs, die einen Index über Tauschgeschäfte mit Banken, sogenannte Swaps, nachbilden. Das ist komplexer und bringt zusätzliche Risiken mit sich.
Ausschüttender oder thesaurierender ETF?
Für Anleger ist außerdem wichtig, was mit den Erträgen geschieht. Ausschüttende ETFs zahlen Dividenden regelmäßig aufs Konto, erkennbar an „Dist“ oder „D“ im Namen. Thesaurierende ETFs legen Erträge automatisch wieder an – sie kann man an dem Zusatz „Acc“ oder „C“ erkennen. Wer langfristig Vermögen aufbauen möchte, profitiert vom Zinseszinseffekt der thesaurierenden Variante. Wer regelmäßige Einnahmen vorzieht, etwa im Ruhestand, wählt eher die ausschüttende Variante.
Welche ETF-Arten gibt es?
ETFs gibt es für viele Märkte und Themen. Die wichtigsten Kategorien im Überblick:
Aktien-ETFs: Sie bilden einen Aktienindex nach und sind das tragende Fundament für den langfristigen Vermögensaufbau.
Anleihen-ETFs: Diese ETFs investieren in Staats- oder Unternehmensanleihen. Sie schwanken meist weniger stark als Aktien-ETFs, bieten dafür jedoch oft geringere Renditechancen. Viele Anleger wählen sie, um ihr Portfolio zu stabilisieren.
Geldmarkt-ETFs: Sie eignen sich für das kurzfristige Parken von Liquidität zu marktnahen Zinsen, etwa als Alternative zum Tagesgeld.
Themen-ETFs: Sie konzentrieren sich auf bestimmte Branchen oder Zukunftstrends wie künstliche Intelligenz und ermöglichen es, gezielte Schwerpunkte zu setzen.
Vorteile von ETFs
Warum viele Anleger auf ETFs setzen: Die wichtigsten Vorteile auf einen Blick.
| Vorteil | Was das bedeutet |
| Minimale Kosten | ETFs brauchen kein aktives Fondsmanagement, die jährliche Gesamtkostenquote (TER) liegt bei vielen Aktien-ETFs unter 0,30 Prozent – aktive Fonds kosten oft ein bis zwei Prozent. |
| Breite Streuung | Mit einem einzigen ETF investiert man gleichzeitig in hunderte oder tausende Wertpapiere aus verschiedenen Ländern und Branchen. Dadurch wird das Risiko einzelner Kursverluste verteilt. |
| Hohe Flexibilität | ETFs lassen sich während der Börsenzeiten kaufen oder verkaufen – flexibler als klassische Fonds, deren Preis nur einmal täglich festgesetzt wird. |
| Volle Transparenz | Da ETFs einen festen Index nachbilden, ist die Zusammensetzung jederzeit im Factsheet einsehbar. |
| Sicherheit durch Sondervermögen | ETF-Vermögen gilt als Sondervermögen. Gerät die Fondsgesellschaft oder Depotbank in finanzielle Schwierigkeiten, bleibt das investierte Kapital der Anleger grundsätzlich geschützt. |
| Niedrige Hürden | ETFs lassen sich per Sparplan bereits ab einem Euro monatlich besparen, es ist kein großes Startkapital nötig. |
Quelle: Kaufkompass-Recherche (Stand: Mai 2026).
ETFs – für wen sie sich eignen und für wen nicht
ETFs ermöglichen vielen einen einfachen Einstieg in den Kapitalmarkt, passen aber nicht zu jeder Lebenssituation und jedem Anlageziel.
Geeignet für langfristige Anleger
Wichtig ist vor allem ein langer Anlagezeitraum: Für viele ist ETF-Sparen ein Baustein der Altersvorsorge. Eine weitere Voraussetzung ist die Bereitschaft, Kursschwankungen auszuhalten. Historische Daten zeigen, wie stark der Faktor Zeit Risiken an der Börse abfedern kann: Laut dem Deutschen Aktieninstitut gab es in der Vergangenheit für Anleger, die mindestens 15 Jahre lang breit gestreut investiert blieben, keine negativen Renditen.
Vergangene Entwicklungen sind keine Garantie für die Zukunft, zeigen aber, wie wichtig ein langer Atem beim ETF-Investment sein kann.
Wann Aktien-ETFs nicht die richtige Wahl sind
Wenn noch kein Notgroschen vorhanden ist: Erst die Reserve auf Tagesgeld aufbauen, dann mit ETFs starten. Wer noch keinen Notgroschen hat, sollte erst eine Reserve auf Tagesgeld aufbauen. Sonst kann es passieren, dass ETF-Anteile in einer Schwächephase verkauft werden müssen. Als Faustregel für die Sicherheitsreserve gelten drei bis sechs Monatsgehälter.
Wenn noch Schulden bestehen: Hochverzinste Schulden wie ein Dispokredit sollten getilgt werden, bevor man ETFs kauft. Andernfalls können die laufenden Zinskosten mögliche langfristige ETF-Renditen schnell übersteigen.
Wenn das Geld kurzfristig gebraucht wird: Wer das Geld in ein bis zwei Jahren für eine Anschaffung benötigt, sollte auf Aktien-ETFs verzichten. Geldmarkt-ETFs, Festgeld oder Tagesgeld sind hier die bessere Wahl.
Wenn Kursschwankungen schwer auszuhalten sind: Wer starke Kursschwankungen emotional nicht aushält, sollte den Aktienanteil reduzieren oder zunächst mit kleineren Sparraten starten.
Risiken von ETFs
ETFs sind einfach und günstig – aber nicht risikofrei. Diese Risiken sollten Anleger kennen:
| Risiko | Was das bedeutet |
| Marktrisiko | ETFs folgen der Entwicklung ihres Marktes – inklusive aller Kursschwankungen. Wer kurzfristig auf sein Geld angewiesen ist, könnte gezwungen sein, mit Verlust zu verkaufen. |
| Klumpenrisiko | Manche Weltindizes sind stark von einzelnen Ländern oder Konzernen geprägt. Im MSCI World machen US-Konzerne wie Apple oder Microsoft jeweils mehrere Prozent aus. Entwickeln sie sich schwächer, kann das den gesamten ETF überproportional belasten. |
| Währungsrisiko | Wer als Euro-Anleger stark in US-Unternehmen investiert, trägt ein Dollar-Wechselkursrisiko. Steigt der Euro, kann das die Rendite schmälern. Hedged-ETFs sichern das Währungsrisiko ab, kosten aber extra und lohnen sich langfristig für die meisten Anleger nicht. |
| Verhaltensrisiko | Wer bei fallenden Kursen nervös wird und verkauft, steigt genau dann aus, wenn die Kurse am Boden sind – und verpasst die Erholung. |
Quelle: Kaufkompass-Recherche (Stand: Mai 2026).
Weitere Risiken bei bestimmten ETF-Arten
Themen-ETFs sind meist weniger breit gestreut und eignen sich eher als Beimischung.
Synthetische ETFs bilden Indizes über Finanzgeschäfte mit Banken nach – im Fachjargon nennt man sie Swaps (Tauschgeschäfte). Dadurch entsteht ein sogenanntes Kontrahentenrisiko für den Fall, dass die Bank insolvent wird. EU-Vorschriften begrenzen dieses Risiko jedoch auf maximal zehn Prozent des Fondsvermögens und zusätzliche Sicherheiten reduzieren es meist weiter. Ganz ausgeschlossen ist es dennoch nicht.
Kosten von ETFs
Beim Investieren in ETFs fallen verschiedene Kosten an, die die langfristige Rendite beeinflussen können. Ein Überblick:
Tracking Difference: Eine der aussagekräftigsten Kennzahlen. Sie zeigt, wie stark ein ETF über einen bestimmten Zeitraum von seinem Index abweicht. Je kleiner die Abweichung, desto genauer bildet der ETF den Index nach.
TER (Total Expense Ratio): Sie dient als schnelle Orientierungshilfe und gibt die jährlichen laufenden Fondskosten an. Sie liegt bei breit gestreuten Aktien-ETFs häufig zwischen 0,1 und 0,3 Prozent pro Jahr. Bei einer Investition von 10.000 Euro belaufen sich die Kosten dementsprechend auf etwa 10 bis 30 Euro pro Jahr.
Ordergebühren: Sie hängen vom Broker ab: Die einmalige Gebühr fällt beim Kauf oder Verkauf an und beträgt bei vielen Online-Brokern null bis wenige Euro, bei Filialbanken ist sie oft jedoch höher.
Spread: Beim Kauf und Verkauf von ETFs fällt der Spread an – die Differenz zwischen Kauf- und Verkaufspreis. Bei liquiden, viel gehandelten ETFs auf große Indizes ist er meist gering. Um ihn niedrig zu halten, sollten ETFs möglichst zu den Haupthandelszeiten der Leitbörse Xetra zwischen 9 und 17:30 Uhr gehandelt werden.
Depotgebühren: Sie fallen bei den meisten Online-Brokern und Neobrokern vollständig weg. Bei Filialbanken und manchen Direktbanken können jedoch laufende Jahresgebühren anfallen – ein Blick ins Preisverzeichnis des Anbieters lohnt sich vor der Depoteröffnung.
Steuern: Erträge aus ETFs – ob Ausschüttungen oder realisierte Kursgewinne – unterliegen der Kapitalertragsteuer. Wer einen Freistellungsauftrag eingerichtet hat, bleibt bis zu 1.000 Euro pro Jahr steuerfrei. Mehr dazu erklärt unser Ratgeber zu ETF-Steuern.
So kauft man einen ETF
ETF-Käufe laufen in der Regel über ein Wertpapierdepot. So geht’s Schritt für Schritt:
- Depot eröffnen: Online-Broker bieten Depots oft kostenlos an, Filialbanken meist gegen höhere Gebühren und mit persönlicher Beratung. Vor der Eröffnung sollte man prüfen, ob der gewünschte ETF verfügbar und sparplanfähig ist. Einen Überblick gibt unser Broker-Vergleich.
- ETF auswählen: Am besten orientiert man sich an der eigenen Anlagestrategie und vergleicht ETFs dann nach Kriterien wie dem Index, Kosten, Fondsgröße, Replikationsmethode oder Ausschüttungsart. Worauf es bei der Auswahl im Einzelnen ankommt, zeigt unser Ratgeber zu den ETF-Auswahlkriterien.
- Einmalanlage, Sparplan oder beides? Viele Anleger starten mit einer Einmalanlage und besparen den ETF danach per Sparplan. Für kleinere Beträge ist der Sparplan oft günstiger, weil Ordergebühren und Spreads beim Einzelkauf höher ausfallen können.
- Kauf ausführen: ETF-Käufe laufen im Depot über die internationale Wertpapierkennnummer ISIN oder die Wertpapierkennnummer (WKN). Wer einen günstigen Kaufkurs erwischen möchte, kauft idealerweise werktags zwischen 15:30 und 17:30 Uhr, wenn die Liquidität hoch ist.
- Geduld haben: Einmal im Jahr reicht meist ein Blick auf die Portfoliogewichtung. Dazwischen gilt: nicht ständig auf die Kurse schauen. Wie man ein ETF-Portfolio sinnvoll zusammenstellt und ausbalanciert, erklärt unser Ratgeber zum ETF-Portfolio.
Fazit: ETF-Wissen kann sich auszahlen
Mit dem geplanten Altersvorsorgedepot ab Januar 2027 könnte ETF-Sparen in der privaten Altersvorsorge wichtiger werden. Erstmals sollen staatlich geförderte Investments in ETFs und Fonds auch ohne verpflichtende Beitragsgarantie möglich sein.
Dass ETFs künftig staatlich gefördert werden, zeigt ihren Stellenwert für die private Altersvorsorge. Wer ETF-Grundlagen versteht, kann Fördermöglichkeiten besser nutzen, Kosten im Blick behalten und passender vorsorgen.
Aber auch unabhängig vom neuen Vorsorgedepot gilt: Wer die Mechanismen versteht, trifft auch beim klassischen privaten Vermögensaufbau bessere Anlageentscheidungen.
Auch interessant

Die wichtigsten Fragen
Ist es problematisch, alle ETFs bei einem Anbieter zu haben?
Für die meisten Privatanleger ist das in der Regel unproblematisch, solange etablierte Anbieter gewählt werden und die ETFs als Sondervermögen gelten.
Wann ist der beste Einstiegszeitpunkt für ETFs?
Den perfekten Einstiegszeitpunkt gibt es nicht, und wer darauf wartet, investiert oft gar nicht. Wer regelmäßig per Sparplan investiert, umgeht das Problem automatisch: Durch den Cost-Average-Effekt kauft man bei niedrigen Kursen mehr Anteile und bei hohen Kursen weniger. Wichtiger als der Zeitpunkt ist der Anlagehorizont. Die Verweildauer am Markt schlägt das Timing.
Hat die Anzahl der ETFs einen Einfluss auf den Zinseszinseffekt?
Die Anzahl der ETFs hat keinen Einfluss auf den Zinseszinseffekt: Wer 100 Euro in einen ETF mit fünf Prozent Rendite investiert, erzielt den gleichen Ertrag wie jemand, der seine 100 Euro auf zwei ETFs zu je 50 Euro aufteilt – vorausgesetzt, die Rendite ist identisch.
Bin ich als ETF-Anleger Aktionär?
Nicht direkt. Wer einen ETF kauft, erwirbt Anteile am Fonds – nicht an den einzelnen Unternehmen, die im Index enthalten sind. Man ist also kein Aktionär der enthaltenen Unternehmen und hat entsprechend kein Stimmrecht auf Hauptversammlungen. Wirtschaftlich profitiert man jedoch von der Wertentwicklung aller enthaltenen Unternehmen – Kursgewinne und Dividenden eingeschlossen.
Was passiert mit ETFs bei einem Börsencrash?
Bei einem Börsencrash sinkt auch der Wert eines Aktien-ETFs, teilweise deutlich. Das ist normal, da ETFs die Marktbewegung abbilden. Solange Anleger nicht verkaufen, bleiben Verluste zunächst nur Buchverluste. Historisch haben sich breite Aktienmärkte nach Krisen immer wieder erholt – langfristige Anleger profitieren oft sogar davon, wenn sie per Sparplan in schwachen Marktphasen günstig nachkaufen. Entscheidend ist, Ruhe zu bewahren und die langfristige Strategie nicht aus Panik heraus aufzugeben.